Hệ thống các định chế tài chính phát triển tại châu Phi và những kinh nghiệm cho Việt Nam

(TBTCO) - Trong bối cảnh toàn cầu đối mặt với những thách thức đan xen về tăng trưởng chậm lại, biến đổi khí hậu và bất ổn tài chính, nhu cầu về các nguồn vốn dài hạn, ổn định và có định hướng phát triển ngày càng trở nên cấp thiết. Đối với châu Phi, nơi có tốc độ gia tăng dân số nhanh, nhu cầu hạ tầng lớn nhưng khả năng tích lũy nội tại còn hạn chế, vai trò của các định chế tài chính phát triển đặc biệt nổi bật. Thực tiễn xây dựng và vận hành hệ sinh thái tài chính phát triển đa tầng tại châu Phi không chỉ góp phần thu hẹp khoảng cách hạ tầng và thúc đẩy chuyển dịch cơ cấu kinh tế, mà còn mang lại nhiều kinh nghiệm có giá trị tham khảo cho Việt Nam trong giai đoạn chuyển đổi sang mô hình tăng trưởng xanh và bền vững.
aa

Hệ sinh thái định chế phát triển đa tầng tại châu Phi

Một đặc điểm nổi bật của châu Phi là cấu trúc định chế phát triển được thiết kế theo nhiều cấp độ, từ châu lục, khu vực đến quốc gia, tạo thành một hệ sinh thái tương đối hoàn chỉnh.

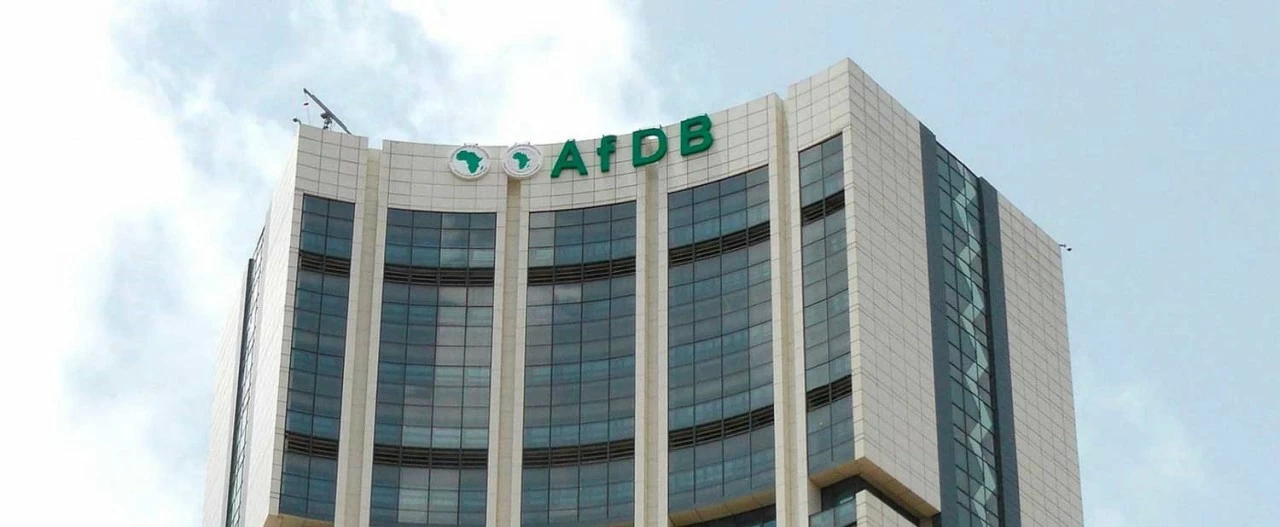
Ở cấp châu lục, trung tâm của hệ thống là Ngân hàng Phát triển châu Phi (AfDB), định chế tài chính đa phương được thành lập năm 1964. Với hơn 80 quốc gia thành viên, AfDB đóng vai trò đầu tàu trong huy động nguồn lực quốc tế cho phát triển châu Phi. Nhờ duy trì xếp hạng tín nhiệm cao trên thị trường vốn quốc tế, AfDB có thể phát hành trái phiếu với chi phí thấp, từ đó cung cấp các khoản vay trung và dài hạn cho các dự án hạ tầng, năng lượng, nông nghiệp và hội nhập khu vực.
Hệ thống các định chế tài chính phát triển tại châu Phi và những kinh nghiệm cho Việt Nam

AfDB là trung tâm của hệ thống các định chế phát triển châu Phi. Nguồn: AfDB

Song song với AfDB là Quỹ Phát triển châu Phi (ADF), cửa sổ tài chính ưu đãi dành cho các quốc gia thu nhập thấp. ADF cung cấp vốn vay lãi suất thấp, thời gian ân hạn dài, qua đó hỗ trợ các nước nghèo giảm áp lực nợ và đầu tư vào các lĩnh vực thiết yếu như y tế, giáo dục và cơ sở hạ tầng cơ bản.

Một cấu phần đáng chú ý khác là Africa50, nền tảng đầu tư được thành lập với mục tiêu thu hút vốn tư nhân vào hạ tầng. Khác với mô hình ngân hàng phát triển truyền thống, Africa50 hoạt động theo định hướng thương mại, tập trung vào chuẩn bị dự án và cấu trúc tài chính nhằm nâng cao tính khả thi và hấp dẫn của các dự án đối với nhà đầu tư tư nhân.

Ở cấp khu vực, các ngân hàng phát triển như Ngân hàng Phát triển Tây Phi (BOAD), Ngân hàng Phát triển Đông Phi (EADB) và Ngân hàng Phát triển Nam Phi (DBSA) đóng vai trò thúc đẩy liên kết tiểu vùng và tài trợ cho các dự án xuyên biên giới. Ở cấp quốc gia, nhiều nước châu Phi như Nigeria, Kenya hay Nam Phi cũng duy trì các ngân hàng phát triển chuyên biệt nhằm giải quyết các nút thắt nội tại như tài trợ doanh nghiệp nhỏ và vừa, phát triển công nghiệp chế biến hoặc mở rộng tiếp cận tín dụng cho khu vực nông nghiệp.

Cấu trúc đa tầng này giúp phân bổ vai trò rõ ràng: cấp châu lục huy động và điều phối nguồn lực; cấp khu vực thúc đẩy hội nhập; cấp quốc gia xử lý các vấn đề cụ thể. Sự bổ trợ lẫn nhau giữa các tầng nấc góp phần gia tăng hiệu quả sử dụng vốn và mở rộng tác động phát triển.

Huy động vốn dài hạn và cơ chế tài chính hỗn hợp

Một trong những thách thức lớn nhất của châu Phi là thiếu hụt nguồn vốn dài hạn cho hạ tầng. Theo nhiều ước tính quốc tế, khoảng cách tài chính hạ tầng của châu Phi lên tới hàng chục tỷ USD mỗi năm. Trong bối cảnh thị trường tài chính nội địa còn kém phát triển, kỳ hạn vốn ngắn và chi phí cao, vai trò của các định chế phát triển trở nên then chốt.

AfDB và các định chế khu vực đã triển khai nhiều công cụ tài chính đa dạng, từ cho vay ưu đãi, bảo lãnh tín dụng, đồng tài trợ (co-finance) đến cơ chế tài chính hỗn hợp (blended finance). Cơ chế này kết hợp vốn ưu đãi với vốn thương mại nhằm giảm thiểu rủi ro và tăng sức hấp dẫn của dự án đối với nhà đầu tư tư nhân. Thông qua việc cung cấp nguồn vốn ban đầu và bảo lãnh một phần rủi ro, các định chế phát triển có thể tạo hiệu ứng đòn bẩy lớn, thu hút thêm nguồn lực từ thị trường.
Hệ thống các định chế tài chính phát triển tại châu Phi và những kinh nghiệm cho Việt Nam

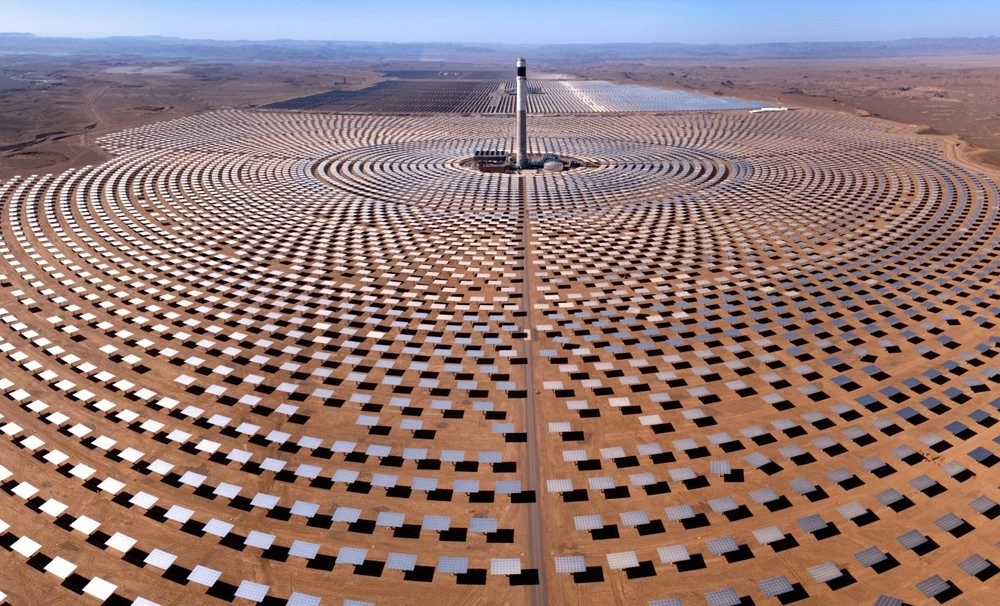
Tổ hợp điện mặt trời Noor tại Morocco. Nguồn: ecohz.com

Mô hình Africa50 đặc biệt chú trọng đến khâu chuẩn bị dự án, một nút thắt phổ biến tại các quốc gia đang phát triển. Việc thiếu nghiên cứu khả thi, thiết kế kỹ thuật và cấu trúc tài chính rõ ràng khiến nhiều dự án không thể tiếp cận nguồn vốn thương mại. Bằng cách đầu tư vào giai đoạn tiền khả thi và cấu trúc giao dịch, Africa50 góp phần rút ngắn thời gian triển khai và nâng cao tính khả thi của dự án.

Vai trò trong phát triển bền vững

Các định chế phát triển châu Phi có vai trò tiên phong trong các lĩnh vực có mức độ rủi ro cao, thời gian hoàn vốn dài và khó thu hút vốn thương mại.

Trong lĩnh vực năng lượng tái tạo, tổ hợp điện mặt trời Noor tại Morocco là một trong những dự án điện mặt trời tập trung lớn nhất thế giới, được tài trợ bởi AfDB cùng nhiều đối tác quốc tế, góp phần nâng cao tỷ trọng năng lượng sạch và giảm phụ thuộc vào nhiên liệu hóa thạch. Bên cạnh đó, sáng kiến “Desert to Power” do AfDB khởi xướng đặt mục tiêu phát triển 10 GW điện mặt trời tại khu vực Sahel, hướng tới cung cấp điện cho khoảng 250 triệu người vào năm 2030.

Trong lĩnh vực hạ tầng, các dự án hành lang giao thông xuyên biên giới như Lobito (Angola - Zambia - CHDC Congo) hay Hành lang Bắc - Nam tại Đông Phi có ý nghĩa chiến lược trong giảm chi phí logistics, mở rộng thương mại nội khối và nâng cao năng lực cạnh tranh của khu vực. Bên cạnh năng lượng, các định chế phát triển còn tài trợ các dự án thích ứng biến đổi khí hậu, quản lý nguồn nước, phát triển nông nghiệp bền vững và hạ tầng đô thị xanh.

Điểm chung của các dự án này là sự tham gia của định chế phát triển trong vai trò cung cấp vốn ban đầu, bảo lãnh rủi ro và hỗ trợ kỹ thuật từ giai đoạn chuẩn bị dự án đến huy động vốn đồng tài trợ. Cơ chế tài chính hỗn hợp giúp giảm thiểu rủi ro cho nhà đầu tư tư nhân, qua đó tạo hiệu ứng đòn bẩy đáng kể đối với nguồn lực xã hội.

Thách thức về quản trị và bền vững tài chính

Dù đạt nhiều kết quả tích cực, hệ thống định chế phát triển tại châu Phi cũng đối mặt với các thách thức đáng kể. Áp lực nợ công gia tăng tại nhiều quốc gia làm giảm dư địa vay nợ. Rủi ro tín dụng, biến động tỷ giá và môi trường kinh tế - chính trị phức tạp có thể ảnh hưởng đến chất lượng tài sản của ngân hàng phát triển.

Một số bài học cho thấy, nếu thiếu cơ chế quản trị minh bạch và kiểm soát rủi ro hiệu quả, định chế phát triển có thể rơi vào tình trạng mất cân đối tài chính. Do đó, việc duy trì xếp hạng tín nhiệm quốc tế, tuân thủ chuẩn mực quản trị hiện đại và tăng cường đánh giá tác động phát triển là điều kiện tiên quyết để bảo đảm tính bền vững.

Gợi mở chính sách cho Việt Nam

Ở nhiều khía cạnh, bối cảnh phát triển của châu Phi có những điểm tương đồng với Việt Nam hiện nay: nhu cầu lớn về vốn trung và dài hạn cho hạ tầng và năng lượng, yêu cầu duy trì tăng trưởng đi đôi với phát triển bền vững, cùng áp lực thích ứng với biến đổi khí hậu. Thị trường tài chính trong nước ở cả hai trường hợp vẫn còn hạn chế về chiều sâu, đặc biệt trong cung ứng vốn dài hạn cho các dự án quy mô lớn. Chính những điểm tương đồng này khiến kinh nghiệm của châu Phi trở nên có giá trị tham khảo đối với Việt Nam, cho thấy được một số định hướng quan trọng.
Hệ thống các định chế tài chính phát triển tại châu Phi và những kinh nghiệm cho Việt Nam

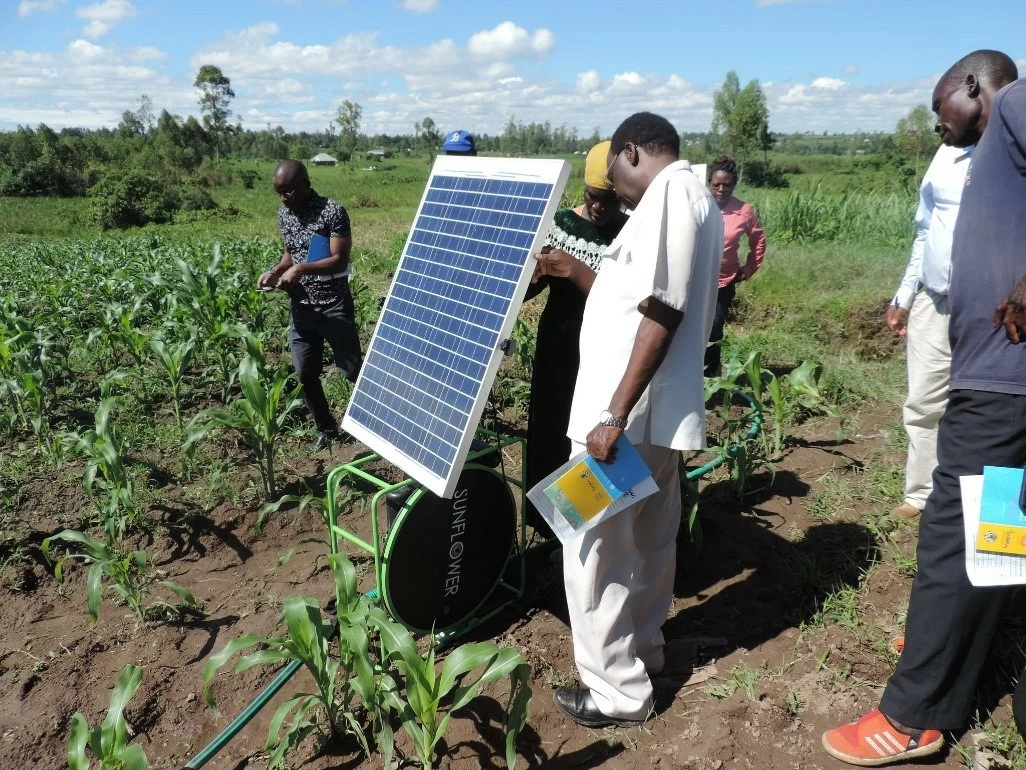
Phát triển kinh tế bền vững là một trong những ưu tiên hàng đầu tại châu Phi. Nguồn: bytheeast.com

Thứ nhất, cần khẳng định vai trò của định chế tài chính phát triển trong cung cấp vốn trung và dài hạn cho các lĩnh vực chiến lược mà khu vực thương mại chưa sẵn sàng tham gia. Điều này đặc biệt quan trọng đối với các dự án hạ tầng quy mô lớn, năng lượng tái tạo và thích ứng biến đổi khí hậu.

Thứ hai, đa dạng hóa công cụ tài chính và áp dụng cơ chế tài chính hỗn hợp là hướng đi cần thiết nhằm gia tăng đòn bẩy vốn nhà nước. Trong bối cảnh nguồn vốn ODA ưu đãi có xu hướng giảm, việc thu hút nguồn lực tư nhân và quốc tế thông qua cơ chế chia sẻ rủi ro sẽ giúp mở rộng quy mô đầu tư.

Thứ ba, nâng cao năng lực quản trị, quản lý rủi ro và đánh giá tác động phát triển là điều kiện tiên quyết để bảo đảm an toàn tài chính. Định chế phát triển cần duy trì sự cân bằng giữa mục tiêu chính sách và nguyên tắc tài chính, tránh dàn trải nguồn lực và tích tụ rủi ro.

Thứ tư, gắn kết hoạt động tài trợ với các chiến lược quốc gia về tăng trưởng xanh và cam kết phát thải ròng bằng “0” sẽ giúp tối ưu hóa nguồn lực và nâng cao uy tín quốc tế.

Cuối cùng, mở rộng hợp tác quốc tế và hợp tác với các khu vực đang phát triển như châu Phi sẽ tạo điều kiện trao đổi kinh nghiệm và tiếp cận các nguồn vốn mới trong bối cảnh cấu trúc tài chính toàn cầu đang thay đổi./.

Hệ thống định chế tài chính phát triển tại châu Phi cho thấy, trong điều kiện thị trường tài chính chưa phát triển đầy đủ và nhu cầu đầu tư hạ tầng lớn, vai trò của ngân hàng phát triển là không thể thay thế. Thông qua huy động vốn dài hạn, chia sẻ rủi ro và hỗ trợ chính sách, các định chế này góp phần quan trọng vào chuyển dịch cơ cấu kinh tế và thúc đẩy phát triển bền vững. Đối với Việt Nam, trong giai đoạn chuyển đổi sang mô hình tăng trưởng xanh và hội nhập sâu rộng, việc phát huy hiệu quả vai trò của định chế tài chính phát triển sẽ là một trong những yếu tố then chốt để huy động nguồn lực, nâng cao năng lực cạnh tranh và hiện thực hóa các mục tiêu phát triển dài hạn.

Nguyễn Minh Nghĩa - Ngân hàng Phát triển Việt Nam

Đọc thêm

Minh bạch là chìa khóa để tăng độ phủ bảo hiểm nhúng

Minh bạch là chìa khóa để tăng độ phủ bảo hiểm nhúng

(TBTCO) - Bảo hiểm nhúng mở ra dư địa tăng trưởng nhờ tích hợp vào giao dịch số, bán theo khoảnh khắc, thay vì sản phẩm. Theo ông Trần Nguyên Đán - Viện trưởng Học viện Bảo hiểm và Quản trị rủi ro tài chính (IFRM), lợi thế tiếp cận khách hàng của ngân hàng càng lớn, yêu cầu minh bạch và bảo vệ quyền lựa chọn càng cấp thiết, tránh chạy theo “độ phủ” mà bỏ quên “độ hiểu”.
BIDV khẳng định vị thế “Thương hiệu quốc gia”

BIDV khẳng định vị thế “Thương hiệu quốc gia”

(TBTCO) - Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) vừa được Hội đồng thương hiệu quốc gia vinh danh tại Lễ công bố sản phẩm đạt Thương hiệu quốc gia Việt Nam năm 2026. Đây là lần thứ 9 BIDV được trao tặng danh hiệu uy tín này.
Đã chuyển đổi mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người

Đã chuyển đổi mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người

Tính đến ngày 16/10, Bảo hiểm xã hội Việt Nam đã thực hiện chuyển đổi thành công mã số bảo hiểm xã hội sang số định danh cá nhân/căn cước công dân cho hơn 101,49 triệu người trên phần mềm Thu và quản lý sổ, thẻ, đạt 99,17% tổng số người thuộc phạm vi chuyển đổi.
Bảo Việt: Vì người Việt, Vì tương lai Việt - tự hào Thương hiệu quốc gia

Bảo Việt: Vì người Việt, Vì tương lai Việt - tự hào Thương hiệu quốc gia

(TBTCO) - Tại chương trình Lễ công bố sản phẩm đạt Thương hiệu quốc gia Việt Nam năm 2026, Bảo Việt một lần nữa được vinh danh Thương hiệu quốc gia với ba sản phẩm uy tín. Sự ghi nhận này góp phần khẳng định chất lượng và vị thế của Bảo Việt trên thị trường tài chính - bảo hiểm Việt Nam.
Tỷ giá USD hôm nay (17/10): USD tự do giảm sâu, DXY mất mốc 102 điểm trước thềm cuộc họp Fed

Tỷ giá USD hôm nay (17/10): USD tự do giảm sâu, DXY mất mốc 102 điểm trước thềm cuộc họp Fed

(TBTCO) - Sáng 17/10, tỷ giá trung tâm ở mức 25.637 đồng, tăng 8 đồng so với cuối tuần trước, đảo chiều sau hai tuần giảm liên tiếp. Ngược lại, USD tự do giảm mạnh lùi dưới 26.000 đồng, trong khi chỉ số DXY mất mốc 102 điểm. Lạm phát Mỹ gia tăng, trong khi Chủ tịch Fed chưa hé lộ lộ trình lãi suất trước cuộc họp ngày 27 - 28/10.
Giá vàng hôm nay ngày 17/10: Vàng miếng, vàng nhẫn trong nước đồng loạt tăng đến 600.000 đồng/lượng

Giá vàng hôm nay ngày 17/10: Vàng miếng, vàng nhẫn trong nước đồng loạt tăng đến 600.000 đồng/lượng

(TBTCO) - Giá vàng trong nước tăng từ 500.000 đến 600.000 đồng/lượng, đưa vàng miếng lên 143,9 triệu đồng/lượng và vàng nhẫn lên cao nhất 143,5 triệu đồng/lượng.
Thị trường tiền tệ tuần 12 - 16/10: Bơm ròng trở lại sau đợt hút mạnh 90.000 tỷ đồng, USD tự do rớt giá

Thị trường tiền tệ tuần 12 - 16/10: Bơm ròng trở lại sau đợt hút mạnh 90.000 tỷ đồng, USD tự do rớt giá

(TBTCO) - Diễn biến nổi bật thị trường tiền tệ tuần qua, từ ngày 12 - 16/10 cho thấy, Ngân hàng Nhà nước đảo chiều bơm ròng 8.188,63 tỷ đồng sau hai tuần hút mạnh trên 90.000 tỷ đồng, trong khi lãi suất liên ngân hàng hạ nhiệt ở các kỳ hạn ngắn. Thị trường ngoại hối diễn biến trái chiều khi USD thị trường tự do giảm 130 đồng, trong khi DXY mất mốc 102 điểm.
MSB muốn huy động hơn 9.000 tỷ đồng, thị giá cổ phiếu cao hơn 48% giá chào bán

MSB muốn huy động hơn 9.000 tỷ đồng, thị giá cổ phiếu cao hơn 48% giá chào bán

(TBTCO) - Sau nhiều năm chủ yếu chia cổ tức bằng cổ phiếu để tăng vốn, MSB lần này dự kiến huy động trực tiếp 9.360 tỷ đồng từ cổ đông hiện hữu, thông qua chào bán 936 triệu cổ phiếu giá 10.000 đồng/cổ phiếu, trong khi thị giá kết phiên 16/10 cao hơn 48%. Nếu thành công, vốn điều lệ ngân hàng sẽ tăng 50% so với đầu năm, lên 46.800 tỷ đồng.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 140,100 143,100
Hà Nội - PNJ 140,100 143,100
Đà Nẵng - PNJ 140,100 143,100
Miền Tây - PNJ 140,100 143,100
Tây Nguyên - PNJ 140,100 143,100
Đông Nam Bộ - PNJ 140,100 143,100
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,060 14,360
Miếng SJC Nghệ An 14,060 14,360
Miếng SJC Thái Bình 14,060 14,360
N.Tròn, 3A, Đ.Vàng H.Nội 13,880 14,280
N.Tròn, 3A, Đ.Vàng N.An 13,880 14,280
N.Tròn, 3A, Đ.Vàng T.Bình 13,880 14,280
NL 99.99 13,150
Nhẫn Tròn Thái Bình 13,050
Trang sức 99.9 13,560 14,160
Trang sức 99.99 13,570 14,170
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Hồ Chí Minh - Vàng SJC 5 chỉ 1,406 14,362
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,406 14,363
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 1,401 1,431
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 1,401 1,432
Hồ Chí Minh - Nữ trang 99,99% 1,376 1,421
Hồ Chí Minh - Nữ trang 99% 133,693 140,693
Hồ Chí Minh - Nữ trang 75% 96,936 106,736
Hồ Chí Minh - Nữ trang 68% 86,988 96,788
Hồ Chí Minh - Nữ trang 61% 7,704 8,684
Hồ Chí Minh - Nữ trang 58,3% 73,203 83,003
Hồ Chí Minh - Nữ trang 41,7% 49,612 59,412
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Huế - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,406 1,436
Cập nhật: 18/10/2026 21:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17448 17720 18309
CAD 17779 18053 18675
CHF 30781 31158 31797
CNY 0 3830 3926
EUR 28473 28690 29770
GBP 33709 34098 35033
HKD 0 3168 3371
JPY 157 160 167
KRW 0 18 20
NZD 0 14320 14917
SGD 19695 19976 20546
THB 689 752 806
USD (1,2) 25630 0 0
USD (5,10,20) 25668 0 0
USD (50,100) 25696 25710 26080
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,685 25,685 26,065
USD(1-2-5) 24,658 - -
USD(10-20) 24,658 - -
EUR 28,507 28,530 29,883
JPY 159.19 159.48 169.13
GBP 33,818 33,910 35,099
AUD 17,673 17,737 18,408
CAD 17,917 17,975 18,641
CHF 30,968 31,064 31,993
SGD 19,791 19,853 20,642
CNY - 3,795 3,940
HKD 3,230 3,240 3,376
KRW 17.9 18.67 20.31
THB 738.13 747.25 799.91
NZD 14,335 14,468 14,904
SEK - 2,566 2,656
DKK - 3,823 3,959
NOK - 2,691 2,787
LAK - 0.88 1.22
MYR 5,923.13 - 6,687.65
TWD 721.45 - 874.11
SAR - 6,776.46 7,138.59
KWD - 81,705 86,947
AED - 6,790 7,317
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,665 25,695 26,075
EUR 28,502 28,645 29,870
GBP 33,836 34,006 35,040
HKD 3,225 3,244 3,361
CHF 30,831 30,986 31,935
JPY 158.94 160.55 168.54
AUD 17,634 17,758 18,354
SGD 19,774 19,954 20,548
THB 743 758 796
CAD 17,928 18,018 18,617
NZD 14,425 14,982
KRW 18.75 20.74
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25690 25690 26086
AUD 17676 17776 18701
CAD 17939 18039 19053
CHF 31052 31082 32659
CNY 3811.7 3836.7 3971.9
CZK 0 1140 0
DKK 0 3900 0
EUR 28705 28735 30460
GBP 34035 34085 35837
HKD 0 3315 0
JPY 160.49 160.99 171.5
KHR 0 6.097 0
KRW 0 19 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2730 0
NZD 0 14481 0
PHP 0 380 0
SEK 0 2590 0
SGD 19866 19996 20717
THB 0 720.1 0
TWD 0 810 0
SJC 9999 14090000 14090000 14390000
SBJ 12500000 12500000 14390000
Cập nhật: 18/10/2026 21:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30