Ngày 31/10, Thuế TP. Hồ Chí Minh tổ chức Hội nghị đối thoại với doanh nghiệp trọng điểm khu vực kinh tế tư nhân trên địa bàn Thành phố. Tại hội nghị, cán bộ thuế đã chia sẻ những vi phạm thường gặp trong quá trình quản lý doanh nghiệp và đưa ra phương án khắc phục. Ngoài ra, nhiều vướng mắc trong quá trình hoạt động thực tiễn của các doanh nghiệp đã được Thuế TP. Hồ Chí Minh giải đáp chi tiết.
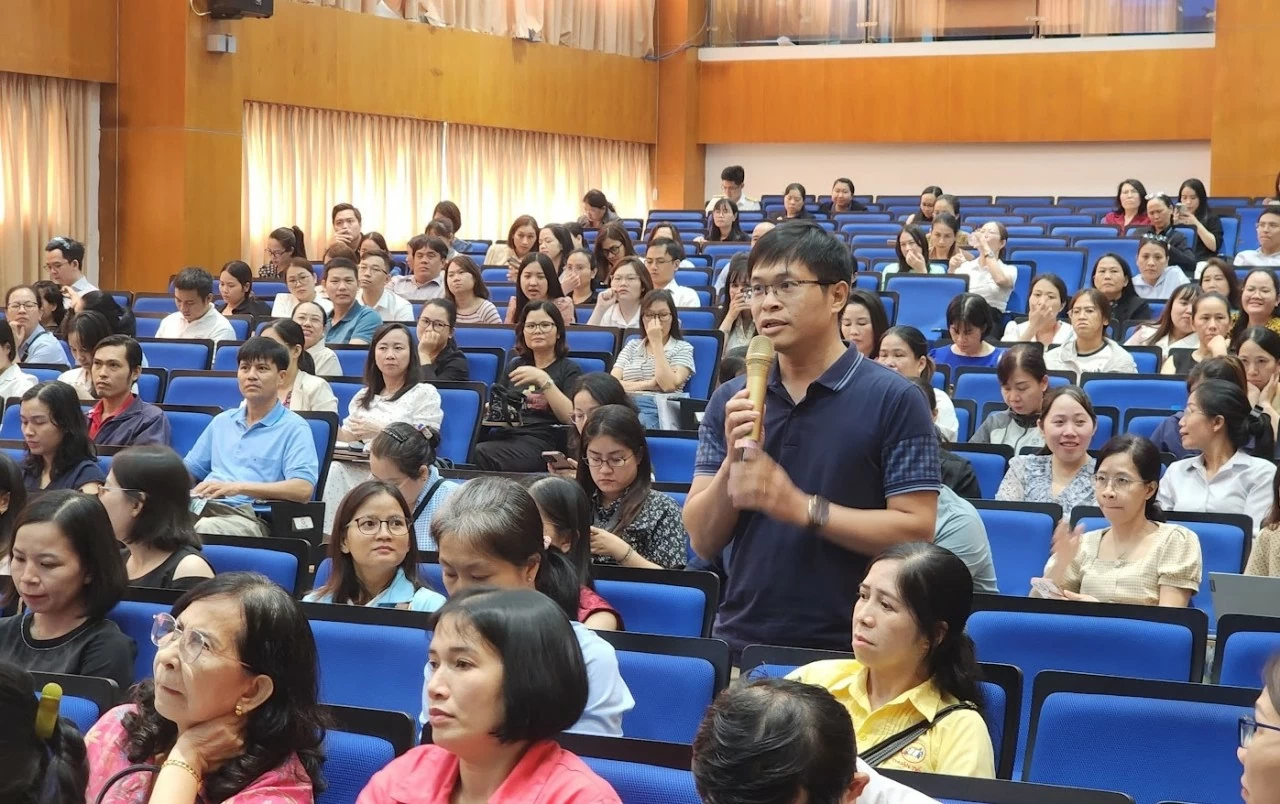 |
| Đại diện doanh nghiệp đặt câu hỏi cho lãnh đạo Thuế TP. Hồ Chí Minh. Ảnh: Việt Dũng |
Dưới đây là một số nội dung đối thoại giữa Thuế TP. Hồ Chí Minh với các doanh nghiệp trên địa bàn:
Đại diện Công ty cổ phần LIZEN hỏi:
Xin Thuế TP. Hồ Chí Minh cho biết, “trả chậm, trả góp” được hiểu như thế nào? Đối với doanh nghiệp xây lắp, thời điểm kê khai thuế giá trị gia tăng (VAT) đầu ra là lúc nghiệm thu bàn giao công trình hay thời điểm phát hành hóa đơn? Ví dụ, nghiệm thu ngày 31/12/2024, nhưng hóa đơn lập ngày 15/1/2025 thì kê khai tháng nào?
Ông Giang Văn Hiển - Phó Trưởng Thuế TP. Hồ Chí Minh trả lời:
Thời điểm xác định thuế VAT đối với hoạt động xây dựng là thời điểm nghiệm thu bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành, không phân biệt đã thu được tiền hay chưa. Trường hợp nghiệm thu ngày 31/12/2024 nhưng hoàn tất hồ sơ, ký biên bản bàn giao vào tháng 1/2025, thì thời điểm xác định thuế là khi hoàn tất nghiệm thu theo quy định chuyên ngành.
Về “trả chậm, trả góp”, nếu trong hợp đồng và phụ lục quy định rõ thời hạn trả chậm, trả góp, đến kỳ thanh toán mà chưa có chứng từ thanh toán, thì doanh nghiệp phải loại phần chưa thanh toán khỏi khấu trừ thuế VAT. Sau đó, khi có chứng từ thanh toán, thì được khấu trừ lại. Không có quy định “mất quyền khấu trừ vĩnh viễn”.
Đại diện Công ty Nam Long hỏi:
Hoạt động kinh doanh bất động sản bị lỗ có được bù trừ lỗ với hoạt động sản xuất, kinh doanh khác không?
Đại diện Thuế TP. Hồ Chí Minh trả lời:
Theo khoản 3, Điều 7 Luật Thuế thu nhập doanh nghiệp năm 2025, doanh nghiệp có nhiều hoạt động kinh doanh thì được bù trừ lỗ giữa các hoạt động, trừ hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, khai thác khoáng sản... Các hoạt động này không được bù trừ với hoạt động đang được hưởng ưu đãi thuế.
Doanh nghiệp được chuyển lỗ sang các năm sau trong thời hạn tối đa 5 năm liên tục kể từ năm phát sinh lỗ. Đây là điểm mới so với luật cũ, trước đây được bù trừ toàn bộ, nay bị giới hạn.
Đại diện Công ty TNHH MTV Khu công nghiệp Vĩnh Lộc hỏi:
Doanh nghiệp thanh toán chậm 1 - 2 ngày so với hợp đồng (do kỳ nghỉ, cuối năm...) thì có bị xem là “trả chậm” và mất quyền khấu trừ VAT không? Tiền ăn giữa ca cho người lao động, sau khi bỏ mức khống chế 730.000 đồng/tháng theo Thông tư số 03/2025/TT-BNV của Bộ Nội vụ, thì tính thuế thu nhập cá nhân ra sao?
Ông Giang Văn Hiển - Phó Trưởng Thuế TP. Hồ Chí Minh trả lời:
Nếu thời điểm kê khai mà chưa có chứng từ thanh toán, thì doanh nghiệp tạm loại phần đó ra, sau khi có chứng từ thì điều chỉnh khấu trừ lại. Việc thanh toán chậm 1 - 2 ngày không ảnh hưởng nếu doanh nghiệp kê khai đúng thời điểm.
Ông Nguyễn Tiến Dũng - Phó Trưởng Thuế TP. Hồ Chí Minh trả lời bổ sung:
Từ ngày 15/6/2025, khoản chi tiền ăn giữa ca không bị khống chế mức 730.000 đồng/tháng nữa. Nếu doanh nghiệp tổ chức nấu ăn hoặc mua suất ăn thì không tính vào thu nhập chịu thuế. Trong trường hợp chi bằng tiền, thì phần chi phù hợp với quy định trong hợp đồng, thỏa ước, nội quy… cũng không tính thuế; phần vượt mức sẽ tính thuế thu nhập cá nhân.
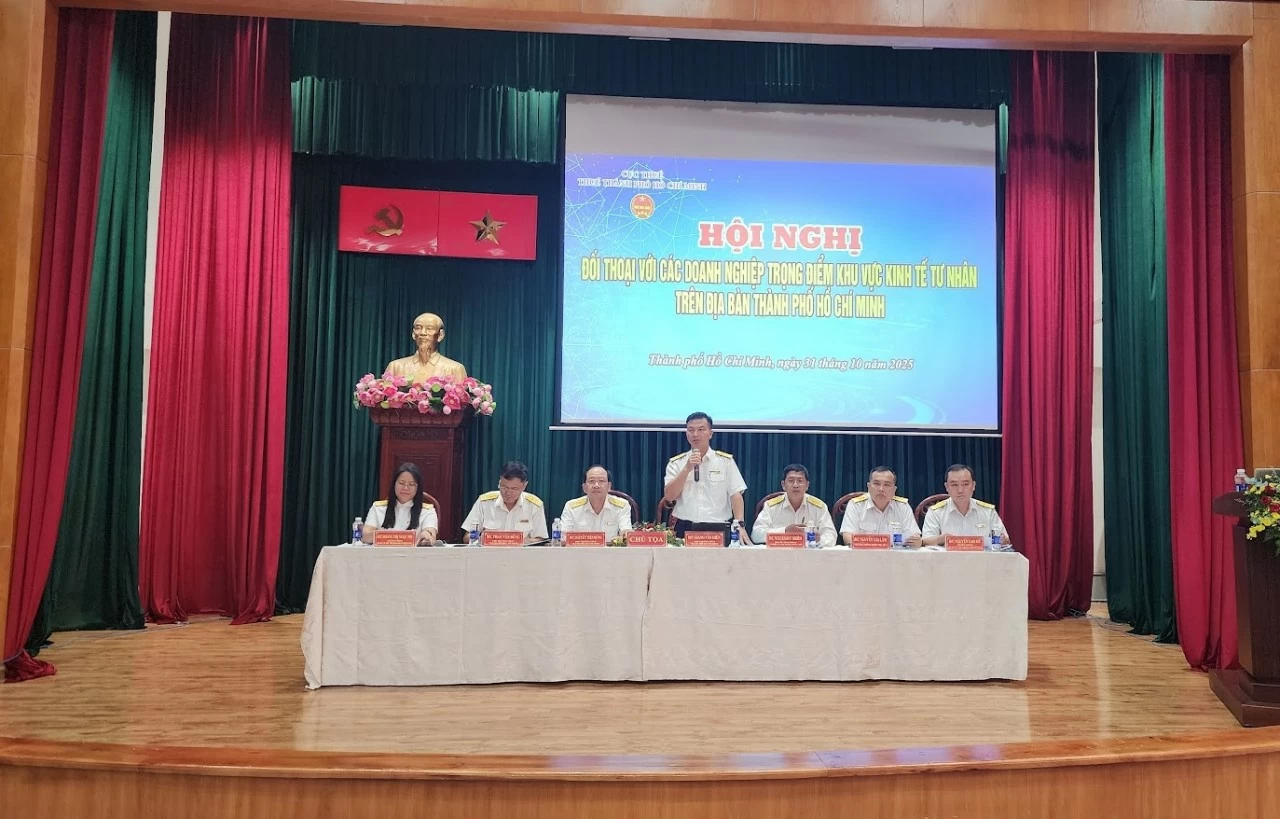 |
| Lãnh đạo Thuế TP. Hồ Chí Minh giải đáp nhiều câu hỏi cho doanh nghiệp trên địa bàn. Ảnh: Việt Dũng |
Đại diện Công ty cổ phần ITL hỏi:
Dịch vụ vận chuyển quốc tế, giao nhận hàng hóa phát sinh ngoài lãnh thổ Việt Nam được áp dụng thuế suất 0% hay 8%? "Cước vận tải nội địa" trong dịch vụ vận chuyển quốc tế được hiểu thế nào?
Đại diện Thuế TP. Hồ Chí Minh trả lời:
Dịch vụ phát sinh ở nước ngoài không tiêu dùng tại Việt Nam thuộc diện không chịu thuế. Dịch vụ làm thủ tục xuất khẩu hàng tại Việt Nam, tiêu dùng tại Việt Nam, không thuộc diện áp dụng thuế suất 0%. Phần “cước vận tải nội địa” chỉ áp dụng trong lãnh thổ Việt Nam.
Đại diện Công ty Xuất nhập khẩu Tân Bình hỏi:
Về giảm 30% tiền thuê đất năm 2025, khi đã nhận thông báo nộp trước tháng 7, sau đó mới có quyết định giảm, thì nộp số tiền nào cho đúng hạn? Chi phí tiền lương chi bằng tiền mặt có bị coi là vi phạm điều kiện “thanh toán không dùng tiền mặt” trong Luật Thuế thu nhập doanh nghiệp năm 2025 không? Công ty con có được áp dụng thuế suất ưu đãi 15% hoặc 17% hay không?
Đại diện Thuế TP. Hồ Chí Minh trả lời:
Cơ quan Thuế đã có quyết định giảm riêng phần 30% và cập nhật trên hệ thống. Doanh nghiệp nộp hồ sơ đề nghị giảm tiền thuê đất trước 30/11/2025, cơ quan thuế sẽ ra quyết định giảm trong vòng 30 ngày. Nếu doanh nghiệp đã nộp đủ 100% tiền thuê đất năm trước, phần 30% được giảm sẽ được chuyển sang bù trừ năm sau hoặc hoàn lại theo đề nghị.
Đối với chi phí lương, hiện văn bản chưa quy định rõ “thanh toán không dùng tiền mặt” bắt buộc, nên vẫn được tính chi phí hợp lý nếu có chứng từ chi trả thực tế.
Công ty con không được áp dụng mức thuế ưu đãi 15 - 17%, vì chính sách này chỉ áp dụng cho doanh nghiệp thành lập mới (không áp dụng cho doanh nghiệp tách ra hoặc thuộc cùng tập đoàn, công ty mẹ).
Đại diện Công ty Phú Hưng Thái (Tập đoàn Phú Mỹ Hưng) hỏi:
Phí quản lý, vận hành nhà chung cư có phải chịu thuế VAT và thuế thu nhập doanh nghiệp không? Ai là bên phải kê khai thuế - chủ đầu tư, ban quản trị hay công ty quản lý vận hành?
Đại diện Thuế TP. Hồ Chí Minh trả lời:
Theo Công văn số 650/2025 và Thông tư số 05/2024/TT-BXD của Bộ Xây dựng, phí quản lý, vận hành nhà chung cư là đối tượng chịu thuế VAT và thu nhập doanh nghiệp. Đơn vị quản lý vận hành (nếu có chức năng và hợp đồng) là bên phải xuất hóa đơn, kê khai và nộp thuế. Ban quản trị chỉ là đơn vị đại diện cư dân, không phải chủ thể cung cấp dịch vụ, nên không kê khai thuế phần này. Nếu ban quản trị thu hộ thì không cần xuất hóa đơn, chỉ hạch toán thu - chi hộ.
| Thuế TP. Hồ Chí Minh sẽ tiếp tục ghi nhận câu hỏi và giải đáp cụ thể cho doanh nghiệp qua email. Với những nội dung ngoài thẩm quyền, Thuế TP. Hồ Chí Minh sẽ báo cáo cấp trên để có hướng dẫn thống nhất. |