Chỉ xử phạt một hành vi khai sai
Chính phủ vừa ban hành Nghị định số 310/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định xử phạt vi phạm hành chính về thuế, hóa đơn.
Một trong những điểm nổi bật của Nghị định là Sửa đổi điểm a, b, c khoản 3; bổ sung điểm đ, e, g vào khoản 3 Điều 5. Sửa đổi điểm a, b, c khoản 3 như sau:
a) Trường hợp cùng một ngày người nộp thuế khai sai một hoặc nhiều chỉ tiêu trên các hồ sơ thuế thì hành vi khai sai thuộc trường hợp xử phạt về thủ tục thuế chỉ bị xử phạt về một hành vi khai sai chỉ tiêu trên hồ sơ thuế có khung phạt tiền cao nhất trong số các hành vi đã thực hiện theo quy định tại Nghị định này;
b) Trường hợp cùng một ngày người nộp thuế chậm nộp nhiều hồ sơ khai thuế của cùng một sắc thuế thì chỉ bị xử phạt về một hành vi chậm nộp hồ sơ khai thuế có khung phạt tiền cao nhất trong số các hành vi đã thực hiện theo quy định tại Nghị định này. Trường hợp trong số hồ sơ khai thuế chậm nộp có hồ sơ khai thuế chậm nộp thuộc trường hợp trốn thuế thì tách riêng để xử phạt về hành vi trốn thuế;
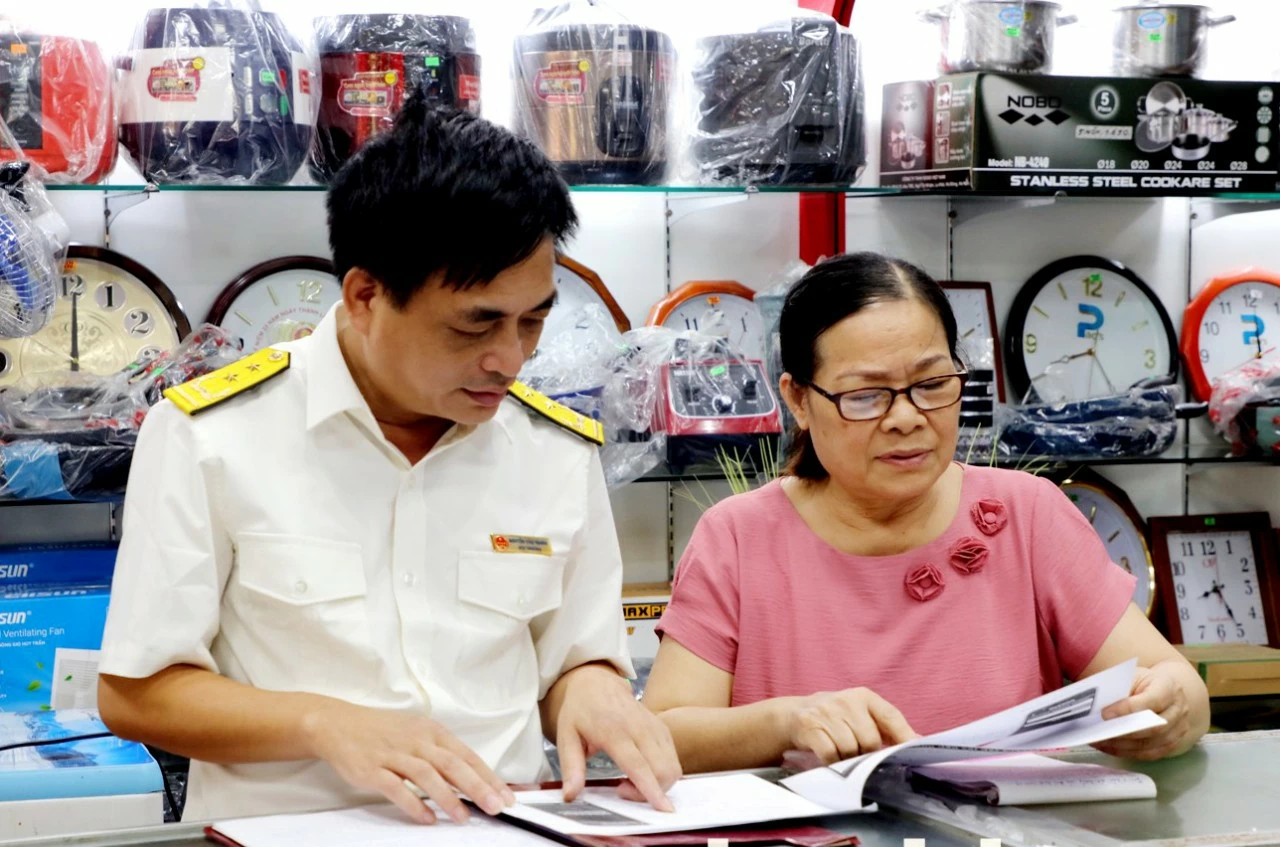 |
| Thay đổi quy định xử phạt vi phạm hành chính về thuế, hóa đơn giảm áp lực cho doanh nghiệp. Ảnh: TL |
c) Trường hợp cùng một ngày người nộp thuế chậm nộp nhiều thông báo, báo cáo cùng loại về hóa đơn thì người nộp thuế bị xử phạt về một hành vi chậm nộp thông báo, báo cáo về hóa đơn có khung phạt tiền cao nhất trong số các hành vi đã thực hiện quy định tại Nghị định này;”;
b) Bổ sung điểm đ, e, g vào sau điểm d khoản 3 như sau: “đ) Trường hợp người nộp thuế thực hiện nhiều hành vi lập hóa đơn không đúng thời điểm, các hành vi vi phạm còn trong thời hiệu xử phạt và bị xử phạt trong một vụ việc vi phạm hành chính thì chỉ bị xử phạt về một hành vi lập hóa đơn không đúng thời điểm có khung tiền phạt tương ứng với số lượng hóa đơn đã lập không đúng thời điểm theo quy định tại khoản 2 Điều 24 Nghị định này;
e) Trường hợp người nộp thuế thực hiện nhiều hành vi không lập hóa đơn, các hành vi vi phạm còn trong thời hiệu xử phạt và bị xử phạt trong một vụ việc vi phạm hành chính thì chỉ bị xử phạt về một hành vi không lập hóa đơn có khung tiền phạt tương ứng với số lượng hóa đơn đã lập không đúng thời điểm theo quy định tại khoản 3 Điều 24 Nghị định này;
g) Trường hợp người nộp thuế khai sai nhiều chỉ tiêu trên một hồ sơ thuế thuộc trường hợp bị xử phạt về thủ tục thuế thì chỉ bị xử phạt về một hành vi khai sai chỉ tiêu trên hồ sơ thuế có khung tiền phạt cao nhất trong số các hành vi đã thực hiện theo quy định tại Nghị định này.
Trường hợp người nộp thuế khai sai nhiều chỉ tiêu trên một hồ sơ thuế vừa thuộc trường hợp bị xử phạt về thủ tục thuế, vừa thuộc trường hợp bị xử phạt theo Điều 16 hoặc Điều 17 Nghị định này thì chỉ bị xử phạt về một hành vi theo Điều 16 hoặc Điều 17 Nghị định này.”.
Bên cạnh đó, Nghị định cũng sửa đổi quy định về xử phạt hành vi khai sai thuế. Theo đó, sửa đổi, bổ sung khoản 5; sửa đổi điểm a khoản 6 Điều 13. Theo đó, sửa đổi, bổ sung khoản 5 như sau: “5. Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng đối với hành vi nộp hồ sơ khai thuế quá thời hạn trên 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế, có phát sinh số thuế phải nộp và người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế hoặc tổng số tiền thuế phát sinh phải nộp trên các hồ sơ khai thuế thuộc trường hợp quy định tại điểm b khoản 3 Điều 5 Nghị định này nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản 4 Điều này.”
Giảm áp lực cho doanh nghiệp
Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, Nghị định số 310/2025/NĐ-CP được ban hành trong bối cảnh người nộp thuế gặp nhiều khó khăn trong việc thực thi các quyết định xử phạt vi phạm hành chính, đặc biệt với những trường hợp không đủ khả năng nộp phạt hoặc khắc phục hậu quả.
Theo chuyên gia, thực tế thời gian qua nhiều vi phạm mang tính kỹ thuật nhưng mức phạt lại cao, gây áp lực lớn cho doanh nghiệp. Do đó, việc sửa đổi Nghị định số 125/2020/NĐ-CP lần này thể hiện nỗ lực của cơ quan quản lý trong việc điều chỉnh chính sách theo hướng linh hoạt và phù hợp thực tiễn hơn cũng như Luật Xử lý vi phạm hành chính.
Trước đây, việc xử phạt vi phạm hành chính theo từng hóa đơn đã tạo áp lực rất lớn cho người nộp thuế và trong một số trường hợp còn dẫn đến “xung đột pháp lý”, điển hình là giữa hành vi “không sử dụng hợp pháp hóa đơn” và các hành vi như “lập hóa đơn không đúng thời điểm” hoặc “lập hóa đơn không đúng, không đầy đủ các tiêu thức bắt buộc trên hóa đơn” với các hành vi vi phạm về thuế khác.
| "Trong thực tế, người nộp thuế có thể phát sinh nhiều sai phạm khác như: sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn, lập hóa đơn không đúng hoặc không đầy đủ các tiêu thức bắt buộc, cùng như nhiều hành vi kỹ thuật khác liên quan đến hóa đơn. Những hành vi này chưa được loại trừ hay làm rõ trong Nghị định, nên người nộp thuế vẫn có nguy cơ bị xử phạt theo từng hành vi như trước đây. Đây là điểm rất quan trọng" - Luật sư Nguyễn Văn Được nhấn mạnh. |
Luật sư Nguyễn Văn Được chỉ rõ, một trong những thay đổi quan trọng của Nghị định mới là không còn xử phạt vi phạm trên mỗi hóa đơn là một hành vi riêng lẻ như trước, mà áp dụng mức phạt tối đa 100 triệu đồng theo Luật Xử lý vi phạm hành chính. Điều này vừa bảo đảm phù hợp với nguyên tắc xử phạt của Luật Xử lý vi phạm hành chính, vừa tăng tính răn đe đối với các hành vi vi phạm có quy mô lớn thông qua việc phân định mức phạt theo từng cấp độ vi phạm (nhưng không vượt quá 100 triệu đồng), đồng thời vẫn giữ mức xử phạt trong ngưỡng hợp lý đối với doanh nghiệp.
Bên cạnh đó, khoản 10 Nghị định 310 (sửa đổi Điều 13 Nghị định 125) quy định: khi người nộp thuế bị xử phạt vi phạm hành chính nhưng có số thuế phải nộp trên tờ khai hoặc tổng các tờ khai thấp hơn mức phạt theo quy định thì được áp dụng mức phạt trên tổng số thuế phát sinh phải nộp nhưng mức phạt không thấp hơn mức trung bình theo quy định.
“Quy định này nhằm tránh tình trạng số thuế phát sinh nhỏ nhưng mức phạt hành chính lại quá lớn, giúp bảo đảm sự hợp lý nhưng vẫn duy trì tính giáo dục, răn đe và tôn trọng nguyên tắc đã vi phạm thì phải xử lý. Đơn cử, với số thuế phát sinh thiếu khoảng 300 nghìn đồng, trước đây tiền phạt có thể rất cao lên đến vài chục triệu; nhưng theo quy định mới, mức phạt được tính tương ứng trên số thuế phát sinh hoặc mức trung bình của khung tiền phạt, chấm dứt tình trạng “thuế ít - phạt nhiều” - ông Được nhấn mạnh.