142 nước đồng thuận tham gia thuế tối thiểu toàn cầu
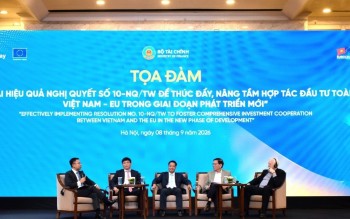
Ngày 18/4, Bộ Tài chính tổ chức hội thảo khoa học với chủ đề: “Quy tắc thuế tối thiểu toàn cầu: Kinh nghiệm áp dụng của các quốc gia, dự kiến tác động và khuyến nghị giải pháp cho Việt Nam”.
Phát biểu khai mạc hội thảo, Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết, sự phát triển của kinh tế số và toàn cầu hoá đã và đang có ảnh hưởng lớn đến nền kinh tế - xã hội của các quốc gia. Nhiều loại hình kinh doanh mới dựa trên nền tảng công nghệ thông tin ra đời, đem lại những tiện ích mới cho khách hàng, nhưng đồng thời cũng đặt ra những thách thức mới cho các cơ quan quản lý, đặc biệt là các biện pháp quản lý thu thuế phù hợp nhằm ngăn chặn các hành vi làm xói mòn cơ sở tính thuế và chuyển lợi nhuận.
Trong bối cảnh đó, sáng kiến chống xói mòn cơ sở thuế và chuyển dịch lợi nhuận (BEPS) đã được OECD khởi xướng và Nhóm các nền kinh tế phát triển mới nổi hàng đầu thế giới (G20) thông qua. Triển khai các hành động của BEPS, tháng 7/2021, Bộ trưởng Tài chính và Thống đốc Ngân hàng trung ương của G20 đã thống nhất về nguyên tắc Giải pháp Hai trụ cột nhằm giải quyết các thách thức về thuế phát sinh trong quá trình số hóa nền kinh tế (gọi tắt là Thỏa thuận Thuế tối thiểu toàn cầu), bao gồm: Trụ cột 1 là phân bổ thuế đối với hoạt động kinh doanh dựa trên kỹ thuật số; Trụ cột 2 đặt ra mức thuế doanh nghiệp tối thiểu toàn cầu 15% đối với các công ty đa quốc gia nhằm ngăn các công ty này chuyển lợi nhuận sang quốc gia có thuế suất thấp để tránh thuế. Đến nay, Khung giải pháp Hai trụ cột đã nhận được sự đồng thuận của 142/142 nước thành viên, trong đó có Việt Nam.
 |
| Bộ trưởng Bộ Tài chính Hồ Đức Phớc và các đại biểu dự hội thảo. Ảnh: Đức Minh |
Bộ trưởng Hồ Đức Phớc cho biết, theo nguyên tắc áp dụng của thuế tối thiểu toàn cầu mà OECD/G20 công bố, các nước thành viên không bắt buộc phải áp dụng các quy định của thuế tối thiểu toàn cầu, nhưng nếu lựa chọn áp dụng các quy định này thì các nước sẽ phải thực hiện nhất quán theo hướng dẫn. Trong trường hợp một nước không áp dụng thì vẫn phải chấp nhận các quy định thuế tối thiểu toàn cầu được các thành viên khác áp dụng.
Đến nay, hầu hết các nước thuộc Liên minh châu Âu; Thuỵ Sĩ, Anh, Hàn Quốc, Nhật Bản, Singapore, Indonesia, HongKong, Úc… đã xác nhận sẽ áp dụng quy tắc thuế suất tối thiểu 15%, bắt đầu từ năm 2024. Trong đó, Hàn Quốc, Singapore, Nhật Bản… là các nước có số vốn đầu tư nước ngoài lớn vào Việt Nam và là các nước có nhiều doanh nghiệp thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu.
Bộ trưởng Hồ Đức Phớc nhấn mạnh, do thuế tối thiểu toàn cầu là vấn đề mới, quan trọng và có nhiều yếu tố kỹ thuật, nên Bộ Tài chính tổ chức hội thảo nhằm làm rõ các nội dung trọng tâm sau: Các nội dung chính của quy tắc thuế tối thiểu toàn cầu; tình hình chuẩn bị, triển khai áp dụng Trụ cột 2 ở các quốc gia nguồn cũng như các quốc gia tiếp nhận đầu tư, đặc biệt là những quốc gia có hoàn cảnh, điều kiện tương tự như Việt Nam; đánh giá đầy đủ, toàn diện các tác động của thuế tối thiểu toàn cầu đến Việt Nam, trong đó tập trung đánh giá tác động đến ngân sách nhà nước (NSNN), nhà đầu tư và thu hút đầu tư nước ngoài của Việt Nam. Từ đó có những giải pháp ứng phó kịp thời, phù hợp, đảm bảo quyền thu thuế của Việt Nam cũng như sức hấp dẫn của môi trường đầu tư.
Cơ hội và thách thức đan xen
Thông tin đến hội thảo, Phó Tổng cục trưởng Tổng cục Thuế Đặng Ngọc Minh cho biết, nếu Việt Nam áp dụng thuế tối thiểu toàn cầu sẽ ảnh hưởng trực tiếp tới dòng vốn đầu tư nước ngoài (FDI) toàn cầu, do đó Việt Nam sẽ gặp khó khăn trong việc thu hút FDI thông qua ưu đãi thuế.
| Hơn 70 doanh nghiệp FDI có thể thuộc đối tượng áp dụng Theo thống kê của Bộ Tài chính, hiện có 1.015 doanh nghiệp FDI tại Việt Nam có công ty mẹ thuộc đối tượng áp dụng thuế tối thiểu toàn cầu. Trong đó, có hơn 70 doanh nghiệp có khả năng chịu ảnh hưởng của thuế tối thiểu toàn cầu khi được áp dụng từ năm 2024. Nếu các quốc gia có công ty mẹ đều thực thi thuế tối thiểu toàn cầu thì các quốc gia này sẽ được thu thêm phần thuế chênh lệch năm 2024 ước tính khoảng hơn 12 nghìn tỷ đồng. Như vậy, các biện pháp ưu đãi thuế sẽ không còn nhiều tác dụng, từ đó đặt ra thách thức không nhỏ đối với việc duy trì tính cạnh tranh về môi trường đầu tư của Việt Nam. |
Qua thống kê, hiện nay có khoảng 335 dự án có số vốn đầu tư đăng ký trên 100 triệu USD hoạt động đầu tư kinh doanh trong lĩnh vực công nghiệp chế biến, chế tạo tại các khu kinh tế, khu công nghiệp và đang được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) thấp hơn 15%, trong đó, thường là các doanh nghiệp trong lĩnh vực công nghệ cao (như Samsung, Intel, LG, Bosch, Sharp, Panasonic, Foxconn, Pegatron...). Theo đó, tổng vốn đầu tư đăng ký của các loại dự án này lại chiếm gần 30% tổng vốn FDI tại Việt Nam (đạt khoảng 131,3 tỷ USD).
Ông Đặng Ngọc Minh cho rằng, đây là những dự án có khả năng sẽ chịu ảnh hưởng của thuế tối thiểu toàn cầu. Nếu thuế tối thiểu toàn cầu được áp dụng và Việt Nam không có những giải pháp ứng phó kịp thời, những lợi ích mang lại từ các chính sách ưu đãi thuế TNDN mà các dự án được hưởng tại Việt Nam sẽ không còn, ảnh hưởng đến tính hấp dẫn, dẫn đến mất lợi thế cạnh tranh của thị trường Việt Nam trong thu hút FDI và ảnh hưởng tới kế hoạch mở rộng đầu tư của các dự án.
Dự báo, nếu Việt Nam không áp dụng thuế tối thiểu toàn cầu thì số thu NSNN về thuế TNDN không bị ảnh hưởng. Tuy nhiên, nếu Việt Nam áp dụng quy định thuế tối thiểu nội địa đạt chuẩn, Việt Nam sẽ có quyền đánh thuế bổ sung đối với những doanh nghiệp FDI đang được hưởng thuế suất thực tế tại Việt Nam thấp hơn mức tối thiểu 15%, từ đó tăng thu NSNN.
Theo lãnh đạo Tổng cục Thuế, trong trường hợp Việt Nam không thu thuế TNDN bổ sung, thì toàn bộ số thu được ưu đãi cho các doanh nghiệp hiện tại sẽ được các nước phát triển có doanh nghiệp đầu tư tại Việt Nam thu về ngân sách của các nước đó. Mặt khác, khi Việt Nam áp dụng thuế tối thiểu toàn cầu (quy định IIR và UTPR) đối với những doanh nghiệp Việt Nam đầu tư ra nước ngoài thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu và có công ty con ở nước khác có số thuế TNDN thực tế thấp hơn mức tối thiểu thì sẽ thu thêm được thuế TNDN từ những doanh nghiệp này, từ đó tăng thu NSNN.
* TS. Cấn Văn Lực - chuyên gia kinh tế:
Thuế tối thiểu toàn cầu góp phần tăng nguồn thu từ thuế
 |
| TS. Cấn Văn Lực |
Việc tham gia triển khai thuế tối thiểu toàn cầu góp phần tăng cường hội nhập quốc tế của Việt Nam nói chung, cải cách hệ thống thuế theo hướng phù hợp với thông lệ và chuẩn mực quốc tế nói riêng. Việc tích cực tham gia, thực hiện các công cụ, khuôn khổ pháp lý của OECD sẽ góp phần cải thiện hình ảnh của Việt Nam trong mắt các đối tác, nhà đầu tư nước ngoài. Điều này cũng sẽ góp phần hoàn thiện khung pháp lý về thuế của Việt Nam và thúc đẩy sửa đổi chính sách thu hút FDI của Việt Nam theo hướng giảm ưu đãi về thuế và tăng cường cạnh tranh bằng môi trường đầu tư - kinh doanh, phát triển cơ sở hạ tầng, nguồn nhân lực...
Thuế tối thiểu toàn cầu góp phần tăng nguồn thu từ thuế, hạn chế các hiện tượng trốn, tránh thuế, chuyển giá… của các tập đoàn đa quốc gia tại Việt Nam. Việt Nam có thể tận dụng nguồn thu tăng thêm từ việc áp dụng thuế tối thiểu toàn cầu để tăng cường đầu tư phát triển kinh tế - xã hội, cải thiện môi trường đầu tư - kinh doanh (nhất là thể chế, cơ sở hạ tầng, chất lượng nguồn nhân lực...) để duy trì năng lực cạnh tranh thu hút FDI.
OECD ước tính, hơn 220 tỷ USD lợi nhuận dự kiến sẽ được phân bổ lại cho các quốc gia mỗi năm và Việt Nam có thể hưởng lợi 1 phần từ sự phân bổ này.
* Bà Đinh Thị Quỳnh Vân - Tổng giám đốc PWC:
Đánh giá cụ thể những tác động để đưa ra các chính sách phù hợp
 |
| Bà Đinh Thị Quỳnh Vân |
Để giữ được lợi thế cạnh tranh của mình trong việc thu hút đầu tư nước ngoài đồng thời không bị thất thu thuế, Chính phủ cần xem xét thay đổi các quy định về thuế trong nước và thiết kế các chính sách khuyến khích đầu tư mới có cân nhắc đến mức thuế tối thiểu toàn cầu. Các biện pháp khuyến khích đầu tư hiện tại chỉ dưới hình thức ưu đãi thuế có thể sẽ không còn hấp dẫn với các công ty đa quốc gia lớn thuộc đối tượng điều chỉnh của các quy tắc Trụ cột 2.
Điển hình các quốc gia khác như Ấn Độ, Trung Quốc hay thậm chí các quốc gia châu Âu hoặc Mỹ, trước Trụ cột 2, đều đã không chỉ cung cấp ưu đãi thuế để thu hút đầu tư nước ngoài, mà họ còn cung cấp hỗ trợ dưới hình thức cấp tiền mặt. Việt Nam nên xem xét một cách tiếp cận tương tự và thiết kế lại các cơ chế khuyến khích đầu tư của mình để đảm bảo quyền thu thuế, đồng thời giữ được sức hấp dẫn và tiếp tục thu hút đầu tư nước ngoài. Đây cũng là cơ hội tốt để xem xét lại những khoản đầu tư mà quốc gia muốn tập trung.
Ngoài ra, Chính phủ cũng cần đánh giá cụ thể những tác động của Trụ cột 2, để đưa ra các chính sách phù hợp là yêu cầu cấp thiết do thời điểm áp dụng của Trụ cột 2 đang đến gần cũng như vấn đề này không chỉ đơn thuần là vấn đề về thuế mà sẽ liên quan đến nhiều chính sách vĩ mô khác đặc biệt định hướng và chính sách trong việc việc thu hút đầu tư nước ngoài.