PV: Những ngày gần đây, câu chuyện đánh thuế với giao dịch mua - bán vàng lại nổi lên. Chính phủ cũng đã chỉ đạo Bộ Tài chính phối hợp với các cơ quan liên quan đưa thu nhập từ hoạt động giao dịch mua, bán vàng vào diện chịu thuế thu nhập cá nhân. Quan điểm của ông về chủ trương này ra sao?
 |
| PGS. TS Lê Xuân Trường |
PGS. TS Lê Xuân Trường: Hiện nay, các doanh nghiệp kinh doanh vàng, các hộ kinh doanh vàng đều phải nộp thuế (thuế giá trị gia tăng và thuế thu nhập doanh nghiệp hoặc thuế thu nhập cá nhân). Tuy vậy, những đối tượng khác khi bán vàng chưa phải nộp thuế. Trong khi đó, các tổ chức hoặc cá nhân chuyển nhượng chứng khoán hoặc chuyển nhượng bất động sản đã phải nộp thuế (thuế thu nhập doanh nghiệp hoặc thuế thu nhập cá nhân).
Bản chất của việc bán vàng của cá nhân sau một thời gian nắm giữ là tìm kiếm lợi nhuận từ hoạt động đầu tư vốn vào một loại hàng hóa đặc biệt. Tức là, dưới góc độ thuế đây có thể xem là khoản lãi khi đầu tư tiền vào một loại tài sản để bán kiếm lời.
Các nước trên thế giới thường đánh thuế đối với loại hoạt động này với tên gọi là thuế lãi vốn (Capital Gains Tax). Đối tượng đánh thuế lãi vốn phổ biến nhất là chuyển nhượng bất động sản, chuyển nhượng chứng khoán. Gần đây, một số nước đánh thuế lãi vốn đối với chuyển nhượng tài sản số và vàng.
Một số nước đã đánh thuế đối với chuyển nhượng vàng của cá nhân như: Hoa Kỳ, Cộng hòa Irland, Italia, Canada… Trước đây, do điều kiện công nghệ chưa cho phép kiểm soát tốt các giao dịch mua, bán vàng để đánh thuế thì việc đánh thuế khó phát huy hiệu quả trong việc góp phần hạn chế đầu cơ vàng. Nhưng với công nghệ hiện đại như ngày nay, khi ban hành chính sách thuế đối với giao dịch kinh doanh vàng thì hoàn toàn có thể kiểm soát tốt giao dịch để thu thuế.
Như vậy, chủ trương đánh thuế thu nhập cá nhân khi bán vàng đối với giao dịch vàng là khả thi và góp phần đảm bảo công bằng trong điều tiết thu nhập của các tầng lớp dân cư.
PV: Chủ trương đánh thuế hoạt động mua, bán vàng nhận được nhiều ý kiến đồng thuận và cho rằng, đánh thuế với các giao dịch vàng sẽ góp phần điều tiết vĩ mô, giảm “vàng hóa” trong nền kinh tế. Quan điểm của ông về vấn đề này ra sao?
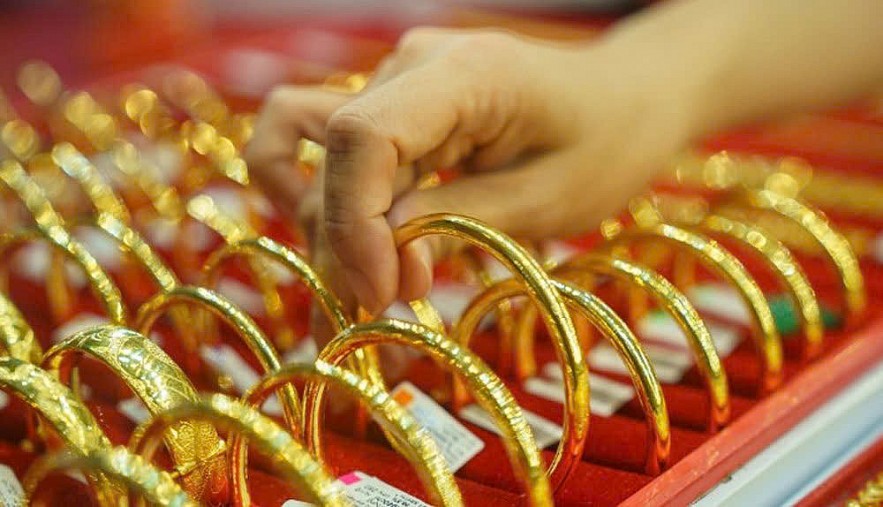 |
| Đánh thuế thu nhập từ mua bán vàng được chuyên gia đánh giá là phù hợp và đúng thời điểm nhằm hạn chế đầu cơ, lướt sóng. Ảnh tư liệu |
PGS. TS Lê Xuân Trường: Nên sử dụng chính xác thuật ngữ là bổ sung quy định về đánh thuế thu nhập cá nhân đối với chuyển nhượng vàng, chứ không phải là hoạt động mua, bán vàng. Việc đánh thuế thu nhập cá nhân đối với chuyển nhượng vàng có thể góp phần điều tiết vĩ mô nền kinh tế, hạn chế đầu cơ, giảm “vàng hóa” nền kinh tế hay không phụ thuộc vào việc thiết kế chính sách, xác định phương pháp thu và hoạt động quản lý thu có phù hợp và hiệu quả.
Nếu thiết kế chính sách phù hợp và quản lý tốt thì loại thuế này sẽ góp phần hạn chế đầu cơ, giảm “vàng hóa” do thu nhập từ hoạt động này đã bị điều tiết phù hợp nên giảm sự hấp dẫn so với các kênh đầu tư, kinh doanh khác.
PV: Hiện có khá nhiều đề xuất liên quan đến kỹ thuật đánh thuế vàng với các phương án và tỷ lệ thuế khác nhau, trong đó có đề xuất đánh thuế trên lợi nhuận, có đề xuất đánh thuế trên giá trị giao dịch. Theo ông, sẽ đánh thuế các giao dịch vàng theo phương án và tỷ lệ thuế bao nhiêu là phù hợp? Đối tượng mua bán vàng nào sẽ phải chịu thuế để tạo công bằng trong xã hội?
PGS. TS Lê Xuân Trường: Để vừa đảm bảo tính khả thi, vừa góp phần hạn chế đầu cơ vàng và tái phân phối thu nhập hợp lý, đảm bảo công bằng xã hội, cần kết hợp nhiều phương pháp đánh thuế.
Cụ thể, về nguyên tắc, nếu có thể xác định được giá mua và giá bán thì tính trên phần lợi nhuận thu được. Nếu không xác định được giá mua thì tính thuế trên giá bán. Thuế suất giảm dần theo thời gian nắm giữ vàng để đánh thuế cao vào hoạt động đầu cơ, điều tiết thấp hơn hoặc miễn thuế đối với người mua vàng với tư cách là một kênh lưu trữ tài sản.
Cần lưu ý rằng, nhu cầu tích trữ vàng với tư cách là một loại tài sản có giá trị cao và không mất giá theo thời gian để dự phòng hoặc để tích lũy đủ lớn cho các khoản đầu tư khác trong tương lai là nhu cầu chính đáng của người dân thì không nên đánh thuế khi chuyển nhượng lại cho người khác.
Về mặt kỹ thuật, để không đánh thuế đối với loại giao dịch này, cần quy định đối tượng miễn thuế theo thời gian nắm giữ vàng kể từ khi mua đến khi bán ra, chẳng hạn như thời gian nắm giữ tối thiểu 2 năm trở lên khi bán ra được miễn thuế. Quy định này cũng khuyến khích người dân yêu cầu người bán xuất hóa đơn để ghi nhận ngày mua làm cơ sở xác định đối tượng được miễn thuế khi bán. Hệ thống giao dịch điện tử được lưu trữ theo quy định pháp luật cũng là một trong những cơ sở dữ liệu hỗ trợ xác định quãng thời gian nắm giữ để miễn thuế trong trường hợp này. Thuế suất tính trên lợi nhuận nên cao hơn thuế suất tính trên giá bán.
Về mức thuế suất cụ thể, cần cân nhắc nhiều mặt và tham khảo kinh nghiệm quốc tế. Tôi xin giới thiệu thuế suất một số nước để có dữ liệu tham khảo khi xác định thuế suất đối với hoạt động chuyển nhượng vàng ở Việt Nam. Ở Pháp, khi chuyển nhượng vàng, cá nhân phải nộp 11,5% tính trên giá chuyển nhượng, đồng thời, phải nộp 36,2% tính trên lợi nhuận. Mức thuế suất tính trên lợi nhuận này được giảm 5% cho mỗi năm nắm giữ tính từ năm thứ ba trở đi. Để được giảm thuế suất như vậy, người nộp thuế cần phải có đầy đủ chứng từ chứng minh thời gian mua và giá mua.
Ở Anh, thuế suất đối với chuyển nhượng vàng của cá nhân là 12,5% tính trên lợi nhuận. Còn ở Hoa Kỳ, thuế suất đối với chuyển nhượng vàng của cá nhân nếu chuyển nhượng trong ngắn hạn là 37%; tùy theo thời gian nắm giữ mà thuế suất có thể giảm dần xuống 28%, 20%, 15% và 0%.
PV: Bên cạnh sử dụng công cụ thuế, theo ông cần thêm giải pháp căn cơ gì để kiểm soát thị trường vàng, giảm tình trạng đầu cơ vàng?
PGS. TS Lê Xuân Trường: Một trong những yếu tố rất quan trọng thúc đẩy sự phát triển lành mạnh của thị trường vàng là Nghị định 232/2025/NĐ-CP ngày 26/8/2025 của Chính phủ đã xóa bỏ độc quyền sản xuất vàng miếng có hiệu lực từ ngày 1/10/2025. Việc quan trọng tiếp theo là cần tổ chức thực hiện thật tốt Nghị định này, đưa nghị định vào cuộc sống.
Thêm vào đó, cần có quy định pháp luật bắt buộc các cơ sở kinh doanh vàng phải lắp đặt thiết bị giám sát tự động các giao dịch kinh doanh gắn với xuất hóa đơn điện tử sau mỗi lần bán hàng để kiểm soát toàn bộ giao dịch kinh doanh của các cơ sở kinh doanh vàng. Để đánh thuế hiệu quả đối với giao dịch vàng cũng cần phải giám sát chặt chẽ toàn bộ các giao dịch kinh doanh của các cơ sở kinh doanh vàng.
PV: Xin cảm ơn ông!