Dự báo áp lực thanh khoản cuối năm khi huy động "hụt hơi" so với tín dụng

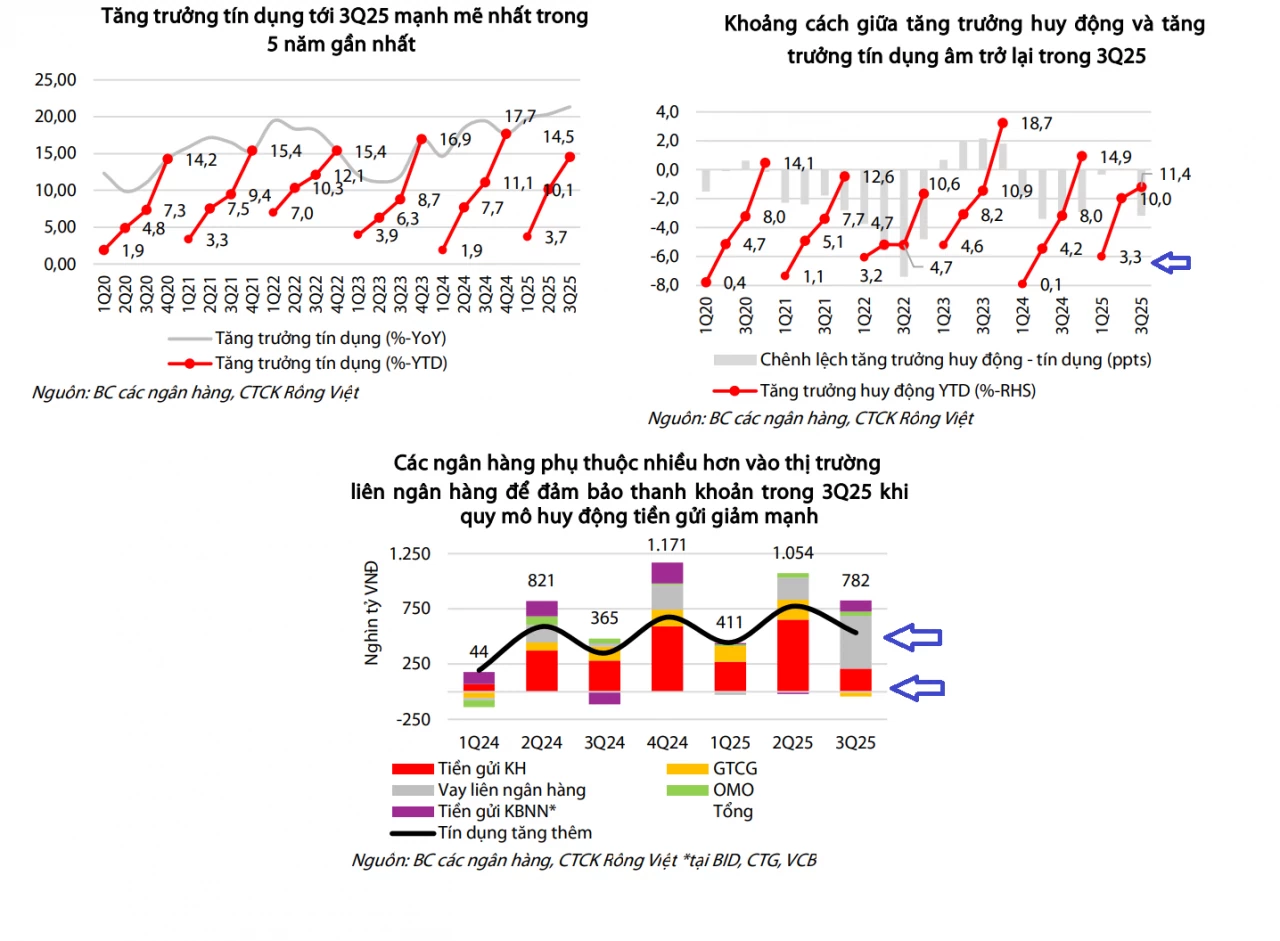
Theo VDSC, đến hết quý III/2025, tín dụng của các ngân hàng niêm yết tăng 14,5% so với đầu năm và cao nhất trong 5 năm giúp thu nhập lãi thuần tăng và lợi nhuận nhóm này tăng 25%. Tuy nhiên, tăng trưởng tín dụng vượt huy động (11,4%), khiến khoảng cách hai chỉ tiêu lên âm 3,1%, dự báo sẽ tạo áp lực tăng lãi suất huy động những tháng cuối năm.
aa
Ngân hàng báo lãi gần 260.000 tỷ đồng, cuộc đua thứ hạng top 5 đổi ngôi ngoạn mục Tín dụng bứt tốc quý III, toàn hệ thống ngân hàng hướng đến mục tiêu 20% Ngân hàng vẫn dẫn dắt dòng vốn, quy mô dư nợ tín dụng dự kiến gấp 2 lần sau 5 năm

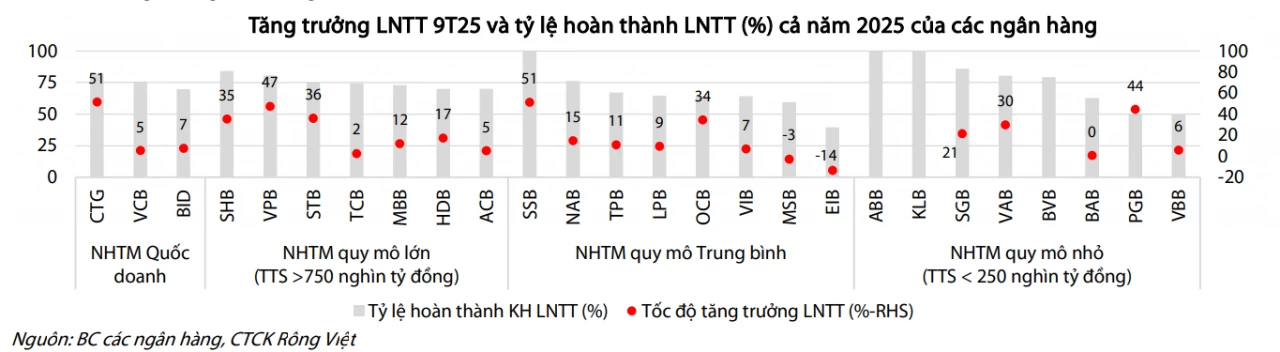
Trong báo cáo cập nhật kết quả kinh doanh quý III/2025 ngành ngân hàng mới công bố, Công ty cổ phần Chứng khoán Rồng Việt (VDSC) cho biết, lợi nhuận trước thuế 27 ngân hàng niêm yết tăng trưởng 25% so với cùng kỳ năm trước ở nhiều cấu phần thu nhập, đạt 87 nghìn tỷ đồng, song giảm 2% so với quý II/2025.

Tín dụng và thu ngoài lãi cùng khởi sắc, lợi nhuận hoàn thành 74%

Trong đó, thu nhập lãi thuần tăng 13% so với cùng kỳ tiếp tục là động lực tăng trưởng chính cho tổng thu nhập hoạt động (tăng 16% so với cùng kỳ). Các nguồn thu nhập khác cũng ghi nhận mức tăng tích cực trở lại gồm: thu nhập từ hoạt động dịch vụ tăng 20%, thu nhập kinh doanh ngoại hối tăng 18%, thu nhập từ mua bán trái phiếu tăng gấp 14 lần và thu nhập khác tăng 20%.

Tuy nhiên, tăng trưởng thu nhập khác đã chậm lại do hoạt động thu hồi nợ xấu ngoại bảng (đã xử lý rủi ro) chỉ tăng 8% so với cùng kỳ, do nền cao của năm trước, đạt hơn 11 nghìn tỷ đồng.

Các cấu phần chi phí gồm chi phí hoạt động và chi phí trích lập dự phòng rủi ro tín dụng đều ghi nhận mức tăng một chữ số (tăng 9% so với cùng kỳ), thấp hơn tốc độ tăng của tổng thu nhập hoạt động, qua đó, củng cố tăng trưởng lợi nhuận trước thuế của quý III/2025.

Theo VDSC, lũy kế 9 tháng 2025, lợi nhuận trước thuế của các ngân hàng này đạt gần 260 nghìn tỷ đồng, tăng 19% so với cùng kỳ năm 2024.

Trong đó, thu nhập lãi thuần - cấu phần quan trọng nhất trong cơ cấu thu nhập tăng 9% so với cùng kỳ nhờ quy mô tín dụng 9 tháng đầu năm 2025 của các ngân hàng niêm yết đạt 13,8 triệu tỷ đồng, chiếm 78% tổng dư nợ tín dụng của nền kinh tế.

Với các diễn biến trên, ngành ngân hàng đang bám sát kế hoạch lợi nhuận cả năm với tỷ lệ hoàn thành đạt 74%.

Dự báo áp lực thanh khoản cuối năm khi huy động

Tuy nhiên, tín dụng tăng trưởng khả quan, nới rộng khoảng cách với huy động và có thể tạo áp lực lên chi phí vốn trong quý cuối năm.

"Tính đến hết quý III/2025, tăng trưởng tín dụng của các ngân hàng niêm yết đạt 14,5% so với đầu năm, là mức cao nhất trong 5 năm gần đây. Mặc dù mức tăng có chậm lại do yếu tố mùa vụ, nhưng vẫn tích cực so với cùng kỳ nhờ chính sách hỗ trợ tăng trưởng kinh tế của Chính phủ" - VDSC nhìn nhận.

Tính đến ngày 15/10/2025, tăng trưởng tín dụng đạt 13,8% so với đầu năm. Sự phân hóa về tốc độ tăng trưởng tín dụng giữa các ngân hàng không còn quá sâu sắc như quý trước khi nhiều ngân hàng đã gần chạm hạn mức được cấp từ đầu năm và dần ưu tiên tối ưu hóa biên lợi nhuận thay vì mở rộng quy mô.

Trong đó, VPBank (ngân hàng mẹ) là ngân hàng thương mại cổ phần duy nhất có mức tăng trưởng đột biến 29,1% so với đầu năm, trong khi VietinBank là ngân hàng quốc doanh duy nhất tiếp tục duy trì đà tăng trưởng tích cực với mức 15,6%.

Nhờ vậy, thị phần tín dụng đã trở nên cân bằng hơn giữa nhóm ngân hàng quốc doanh và nhóm ngân hàng thương mại cổ phần lớn trong quý III/2025.

Xét theo kỳ hạn, tín dụng trung và dài hạn tăng nhanh hơn ngắn hạn, phản ánh sự phục hồi thực chất hơn của nhu cầu đầu tư và sản xuất, đồng thời cho thấy các ngân hàng đang cơ cấu lại danh mục cho vay sang kỳ hạn dài để cải thiện lợi suất tài sản trong trung hạn.

Dư địa cải thiện NIM hạn chế do lãi suất đầu vào tăng nhanh hơn

Về huy động, theo nhóm phân tích VDSC, tăng trưởng huy động vốn của các ngân hàng niêm yết tính đến hết quý III/2025 đạt 11,4%.

Tiền gửi giảm tốc quý III, khoảng cách với tăng trưởng tín dụng âm 3,1%

Theo VDSC, khoảng cách giữa tăng trưởng huy động và tăng trưởng tín dụng đã nới rộng lên mức âm 3,1 điểm phần trăm, sau khi gần cân bằng trong quý trước (chênh lệch chỉ 0,1 điểm phần trăm). Trong đó, tiền gửi khách hàng tăng 10,2% so với đầu năm (so với 8,3% trong quý II/2025), nhưng có dấu hiệu giảm tốc, còn tăng trưởng phát hành giấy tờ có giá giảm xuống 21,7% so với đầu năm (so với 25% trong quý II/2025) do lượng phát hành mới thấp hơn lượng đáo hạn.

Tỷ lệ tiền gửi không kỳ hạn (CASA) toàn thị trường giảm nhẹ 0,3 điểm phần trăm so với quý trước, xuống 21,9%.

VDSC cho rằng, điều này do một phần do tâm lý lo ngại của các hộ kinh doanh về việc bị kiểm soát theo Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 1/6/2025.

Dòng tiền chảy ra khỏi hệ thống ngân hàng do nhu cầu đầu tư vào các loại tài sản chính thức như USD, tiền kỹ thuật số và vàng tăng mạnh có thể là nguyên nhân chính khiến huy động tiền gửi khách hàng chậm lại.

Để đảm bảo thanh khoản trong bối cảnh không phát hành nhiều giấy tờ có giá và huy động tiền gửi tăng chậm, các ngân hàng thương mại tăng cường đáng kể hoạt động trên thị trường liên ngân hàng (480 nghìn tỷ đồng) và tiếp tục điều chỉnh tăng lãi suất huy động.

Bên cạnh đó là sự hỗ trợ thanh khoản từ việc Kho bạc Nhà nước tăng quy mô tiền gửi có kỳ hạn hơn 100 nghìn tỷ đồng tại các ngân hàng quốc doanh.

Dự báo áp lực thanh khoản cuối năm khi huy động

Trong quý III/2025, các nhóm ngân hàng quốc doanh, ngân hàng thương mại cổ phần lớn và ngân hàng thương mại quy mô vừa tăng lãi suất huy động bình quân lần lượt 5 điểm cơ bản, 20 điểm cơ bản và 25 điểm cơ bản so với quý trước.

Bình quân lãi suất huy động tiền gửi khách hàng đã tăng 15 điểm cơ bản so với quý II và tăng 40 điểm cơ bản kể từ đầu năm, phù hợp với kỳ vọng tăng 50 - 60 điểm cơ bản trong cả năm 2025.

Cũng theo nhóm phân tích, biên lãi ròng (NIM) giảm 35 điểm cơ bản so với cùng kỳ, xuống 3,15%, đây là mức thấp nhất kể từ năm 2018.

NIM quý III/2025 giảm nhẹ 10 điểm cơ bản so với quý trước và thấp hơn cùng kỳ 30 điểm cơ bản. Nguyên nhân là do lợi suất tài sản sinh lãi giảm 5 điểm cơ bản so với quý trước, còn 6,5%, dù lợi suất cho vay - cấu phần lớn nhất của lợi suất tài sản, lại gần như đi ngang.

Diễn biến này chịu ảnh hưởng bởi việc nợ quá hạn hình thành ròng (chủ yếu là nợ nhóm 2) tăng trở lại trong quý III/2025, trái ngược với quý II khi thu nhập lãi được hỗ trợ nhờ thu lãi ngoại bảng trong bối cảnh tổng nợ quá hạn giảm mạnh. Đồng thời, chi phí vốn tăng 5 điểm cơ bản lên 3,9%, chủ yếu do xu hướng tăng lãi suất huy động.

"Trong ngắn hạn, chúng tôi cho rằng dư địa cải thiện NIM được đánh giá là hạn chế do chi phí vốn tăng nhanh hơn lãi suất đầu ra" - chuyên gia VDSC đánh giá.

Áp lực huy động vốn tiếp tục tăng khi nhu cầu giải ngân tín dụng cuối năm thường cao và chênh lệch giữa tín dụng và huy động đang ở mức lớn. Tuy nhiên, áp lực thanh khoản có thể giảm phần nào khi dòng vốn chi ngân sách, đặc biệt là giải ngân đầu tư công, tăng mạnh trong những tháng cuối năm.

Về lợi suất tài sản, mặc dù các khoản vay trung và dài hạn được ưu tiên giải ngân trong hai quý gần nhất, lợi suất cho vay khó có thể tăng ngay do phần lớn khoản vay trung và dài hạn cho khách hàng cá nhân thường được hưởng lãi suất ưu đãi trong 6 tháng đến 3 năm./.


Ánh Tuyết

Đọc thêm

Tỷ giá USD hôm nay (6/10): DXY lập đỉnh hơn 18 tháng, Fed và ECB cân nhắc bước đi tiếp theo về lãi suất

Tỷ giá USD hôm nay (6/10): DXY lập đỉnh hơn 18 tháng, Fed và ECB cân nhắc bước đi tiếp theo về lãi suất

(TBTCO) - Sáng 6/10, tỷ giá trung tâm tăng 2 đồng lên 25.645 đồng, tỷ giá USD tại các ngân hàng thương mại tiếp tục đi lên. Chỉ số DXY tăng 0,17% lên 102,1 điểm. Thị trường vẫn định giá hơn 80% khả năng Fed tăng lãi suất cuối năm, trong khi ECB có thể tăng thêm 25 điểm cơ bản vào tháng 12 nhưng đối mặt bài toán cân bằng lạm phát và tăng trưởng.
Giá vàng hôm nay ngày 6/10: Vàng thế giới nhích tăng, trong nước ít biến động

Giá vàng hôm nay ngày 6/10: Vàng thế giới nhích tăng, trong nước ít biến động

(TBTCO) - Vàng thế giới tăng nhẹ lên 4.143 USD/ounce, còn trong nước, vàng miếng đi ngang và vàng nhẫn giảm tại một số thương hiệu.
Nam A Bank bứt phá, lợi nhuận trước thuế 9 tháng đạt hơn 4.700 tỷ đồng, tổng tài sản tiệm cận 465.000 tỷ đồng

Nam A Bank bứt phá, lợi nhuận trước thuế 9 tháng đạt hơn 4.700 tỷ đồng, tổng tài sản tiệm cận 465.000 tỷ đồng

(TBTCO) - Ngân hàng TMCP Nam Á (Nam A Bank, mã CK: NAB) công bố kết quả hoạt động kinh doanh 9 tháng năm 2026 với những con số tăng trưởng ấn tượng và toàn diện. Tính đến ngày 30/9/2026, lợi nhuận trước thuế đạt hơn 4.700 tỷ đồng; tổng tài sản tiệm cận mốc 465.000 tỷ đồng. Chất lượng tài sản và đệm an toàn vốn tiếp tục được củng cố mạnh mẽ.
Tích sản bằng thói quen: Khi đầu tư định kỳ quỹ mở chỉ còn là một lần cài đặt

Tích sản bằng thói quen: Khi đầu tư định kỳ quỹ mở chỉ còn là một lần cài đặt

(TBTCO) - Không cần nhớ lịch, không cần đoán thời điểm, nhà đầu tư giờ có thể để một khoản tiền cố định tự động được đầu tư vào quỹ mở mỗi tháng. Với Chương trình đầu tư định kỳ (SIP) của VCBF trên ứng dụng VCB Digibank, thói quen ấy bắt đầu chỉ từ 100.000 đồng và vài thao tác trên điện thoại.
Ngân hàng cam kết rót nghìn tỷ, tạo môi trường thử nghiệm mở cho startup

Ngân hàng cam kết rót nghìn tỷ, tạo môi trường thử nghiệm mở cho startup

(TBTCO) - Theo Phó Thống đốc Ngân hàng Nhà nước, lãnh đạo ngành ngân hàng cam kết sẵn sàng đầu tư 2.000 - 3.000 tỷ đồng mỗi năm cho khoa học, công nghệ và đổi mới sáng tạo. Để khơi thông nguồn lực cho đổi mới sáng tạo, các ngân hàng cũng tìm cách mở rộng cơ chế cấp vốn, tạo môi trường thử nghiệm mở, đồng hành cùng startup phát triển.
Giá vàng hôm nay ngày 4/10: Vàng miếng, vàng nhẫn đồng loạt giảm

Giá vàng hôm nay ngày 4/10: Vàng miếng, vàng nhẫn đồng loạt giảm

(TBTCO) - Giá vàng trong nước đồng loạt giảm từ 200.000 đến 600.000 đồng/lượng, đưa giá bán vàng miếng về mức 143,5 triệu đồng/lượng.
Bảo hiểm “nhúng” vào app ngân hàng, băn khoăn sau một cú chạm

Bảo hiểm “nhúng” vào app ngân hàng, băn khoăn sau một cú chạm

(TBTCO) - Bảo hiểm nhúng đang trở thành một “lá chắn” mới trên app ngân hàng, với mức phí chỉ từ vài nghìn đồng mỗi tháng nhưng có thể bồi thường gần toàn bộ thiệt hại. Đưa bảo hiểm đến đúng điểm rủi ro là giá trị của mô hình này, song cách thiết kế quyền lựa chọn sẽ quyết định sự tiện lợi mang lại lợi ích, hay trở thành nỗi băn khoăn của khách hàng.
Nới dư địa tín dụng để tạo thêm nguồn lực cho tăng trưởng

Nới dư địa tín dụng để tạo thêm nguồn lực cho tăng trưởng

(TBTCO) - Ngân hàng Nhà nước đã hướng dẫn các ngân hàng thương mại không tính vào dư nợ tín dụng tăng thêm cho các công trình, dự án quy mô lớn, trọng điểm, thực hiện mục tiêu tăng trưởng hai con số.
Xem thêm

Mới nhất Đọc nhiều

PNJ Giá mua Giá bán
TPHCM - PNJ 140,000 143,000
Hà Nội - PNJ 140,000 143,000
Đà Nẵng - PNJ 140,000 143,000
Miền Tây - PNJ 140,000 143,000
Tây Nguyên - PNJ 140,000 143,000
Đông Nam Bộ - PNJ 140,000 143,000
AJC Giá mua Giá bán
Miếng SJC Hà Nội 14,050 14,350
Miếng SJC Nghệ An 14,050 14,350
Miếng SJC Thái Bình 14,050 14,350
N.Tròn, 3A, Đ.Vàng H.Nội 13,920 14,320
N.Tròn, 3A, Đ.Vàng N.An 13,920 14,320
N.Tròn, 3A, Đ.Vàng T.Bình 13,920 14,320
NL 99.99 13,250
Nhẫn Tròn Thái Bình 13,150
Trang sức 99.9 13,600 14,200
Trang sức 99.99 13,610 14,210
SJC Giá mua Giá bán
Hồ Chí Minh - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Hồ Chí Minh - Vàng SJC 5 chỉ 1,405 14,352
Hồ Chí Minh - Vàng SJC 0.5 chỉ, 1 chỉ, 2 chỉ 1,405 14,353
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 1 chỉ, 2 chỉ, 5 chỉ 140 143
Hồ Chí Minh - Vàng nhẫn SJC 99,99% 0.5 chỉ, 0.3 chỉ 140 1,431
Hồ Chí Minh - Nữ trang 99,99% 1,375 142
Hồ Chí Minh - Nữ trang 99% 133,594 140,594
Hồ Chí Minh - Nữ trang 75% 96,861 106,661
Hồ Chí Minh - Nữ trang 68% 8,692 9,672
Hồ Chí Minh - Nữ trang 61% 76,979 86,779
Hồ Chí Minh - Nữ trang 58,3% 73,144 82,944
Hồ Chí Minh - Nữ trang 41,7% 4,957 5,937
Miền Bắc - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Hạ Long - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Hải Phòng - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Miền Trung - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Huế - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Quảng Ngãi - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Nha Trang - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Biên Hòa - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Miền Tây - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Bạc Liêu - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Cà Mau - Vàng SJC 1L, 10L, 1KG 1,405 1,435
Cập nhật: 07/10/2026 02:00
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng TCB
AUD 17577 17849 18426
CAD 17674 17948 18565
CHF 30616 30992 31642
CNY 0 3834 3930
EUR 28591 28809 29889
GBP 33618 34006 34954
HKD 0 3181 3383
JPY 157 161 168
KRW 0 18 20
NZD 0 14250 14840
SGD 19788 20069 20641
THB 688 752 805
USD (1,2) 25726 0 0
USD (5,10,20) 25765 0 0
USD (50,100) 25793 25807 26177
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng BIDV
USD 25,800 25,800 26,180
USD(1-2-5) 24,768 - -
USD(10-20) 24,768 - -
EUR 28,629 28,652 30,010
JPY 159.81 160.1 169.76
GBP 33,786 33,877 35,050
AUD 17,778 17,842 18,518
CAD 17,869 17,926 18,585
CHF 30,867 30,963 31,879
SGD 19,905 19,967 20,749
CNY - 3,802 3,947
HKD 3,244 3,254 3,391
KRW 17.88 18.65 20.29
THB 737.03 746.13 798.9
NZD 14,242 14,374 14,800
SEK - 2,550 2,640
DKK - 3,840 3,976
NOK - 2,662 2,759
LAK - 0.88 1.23
MYR 5,943.83 - 6,709.75
TWD 738.01 - 894.13
SAR - 6,805.35 7,168.56
KWD - 82,070 87,330
AED - 6,820 7,349
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Agribank
USD 25,790 25,820 26,200
EUR 28,677 28,792 29,998
GBP 33,786 33,922 34,954
HKD 3,247 3,260 3,377
CHF 30,780 30,904 31,849
JPY 160.92 161.57 169.55
AUD 17,804 17,875 18,473
SGD 19,983 20,063 20,659
THB 753 756 793
CAD 17,910 17,982 18,578
NZD 14,322 14,878
KRW 18.70 20.69
Ngoại tệ Mua Bán
Tiền mặt Chuyển khoản
Ngân hàng Sacombank
USD 25781 25811 26171
AUD 17761 17861 18786
CAD 17859 17959 18974
CHF 30862 30892 32465
CNY 3816.6 3841.6 3976.7
CZK 0 1170 0
DKK 0 3970 0
EUR 28769 28799 30522
GBP 33907 33957 35715
HKD 0 3315 0
JPY 160.75 161.25 171.76
KHR 0 6.097 0
KRW 0 18.8 0
LAK 0 1.0945 0
MYR 0 6470 0
NOK 0 2745 0
NZD 0 14363 0
PHP 0 380 0
SEK 0 2590 0
SGD 19946 20076 20799
THB 0 717.6 0
TWD 0 810 0
SJC 9999 14050000 14050000 14350000
SBJ 12500000 12500000 14350000
Cập nhật: 07/10/2026 02:00
Ngân hàng KKH 1 tuần 2 tuần 3 tuần 1 tháng 2 tháng 3 tháng 6 tháng 9 tháng 12 tháng 24 tháng
Vietcombank 0,10 0,20 0,20 - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
BIDV 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
VietinBank 0,10 - - - 2,10 2,10 2,40 3,50 3,50 5,90 6,00
Agribank 0,20 - - - 2,60 2,60 2,90 4,00 4,00 5,90 6,00
ACB 0,50 - - - 4,00 4,20 4,40 4,50 4,70 5,30 5,40
Sacombank 0,50 - - - 4,75 4,75 4,75 6,30 6,30 6,10 6,80
Techcombank 0,05 - - - 4,20 4,20 4,50 6,20 6,20 6,40 5,50
LPBank 0,20 - - - 2,10 2,10 2,40 3,50 3,50 4,60 4,60
Vikki Bank 0,49 0,49 - - 4,64 4,64 4,64 5,75 5,52 5,76 5,43
Eximbank 0,20 0,20 0,20 0,20 2,80 3,00 3,10 4,20 4.00 4,70 5,30